 Wael.T
Tiefer 2026-Leitfaden für 20.000 € in Frankreich: Notfallreserve, Livret A, LEP, LDDS, Term Deposits, Eigenkapital fürs Haus und langfristiges…
Updated: August 26, 2026
Seit 1. August 2026 gelten neue französische Sparzinsen: Livret A und LDDS zahlen 1,7%, während der einkommensabhängige LEP bei 2,5% bleibt. Gleichzeitig meldete INSEE für Juli 2,1% Inflation gegenüber dem Vorjahr. Daraus folgt nicht, dass Cash schlecht und Aktien gut sind. Entscheidend ist, wann das Geld gebraucht wird. Notfallgeld, Eigenkapital für einen Immobilienkauf in zwei Jahren und Vermögen für 15 Jahre brauchen unterschiedliche Lösungen.
Die wichtigste Frage lautet nicht: Welches Produkt zahlt den höchsten Zins?
20.000 € können drei völlig verschiedene Aufgaben haben. Sind sie Ihre gesamte liquide Reserve, haben Sicherheit und sofortiger Zugriff Vorrang. Sind sie für einen Hauskauf 2028 vorgesehen, kann ein Aktiencrash kurz vor dem Notartermin problematisch sein. Sind sie dagegen echtes Überschusskapital für 15 Jahre, kann eine dauerhafte Cash-Position langfristig Kaufkraft und Compounding kosten.
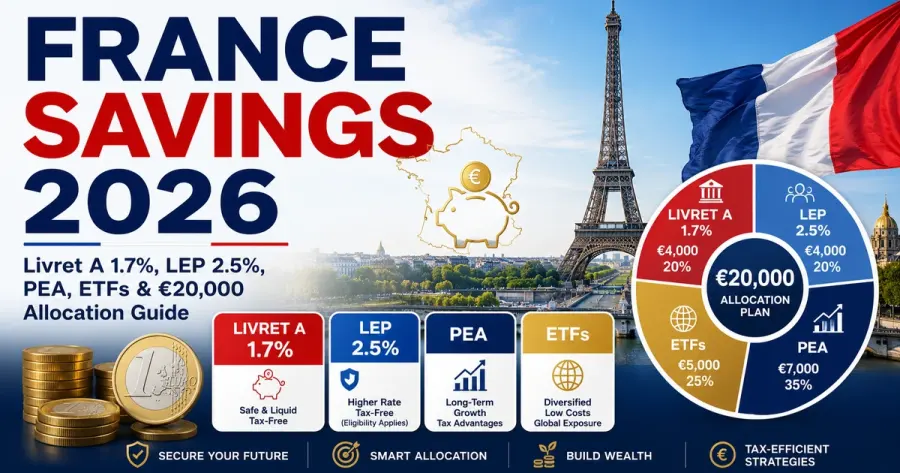
Livret A und LDDS liegen seit August bei 1,7%, LEP für Berechtigte bei 2,5%. Die 2,1% Juli-Inflation von INSEE sollte nicht mechanisch gegen 1,7% gerechnet werden. Cash wird sinnvoller nach Liquidität, Kapitalschutz, Steuerstatus und Zweck bewertet.
Teilen Sie 20.000 € zuerst nach Zeithorizont
Eine robuste Methode nutzt drei Töpfe: sofort benötigbares Geld für Notfälle, mittelfristiges Geld für Ziele in etwa ein bis fünf Jahren und langfristiges Kapital, das einen schweren Bear Market überstehen kann. Ein einzelnes Portfolio für alle drei Aufgaben vermischt Risiken.
Mit dem Savings Goal Calculator geben Sie jedem Ziel Datum und Betrag. Wenn 8.000 € Emergency Cash, 7.000 € Hauskaution und 5.000 € langfristiges Kapital sind, sollte die Anlageentscheidung genau diese Struktur widerspiegeln.
Notfallgeld darf bewusst langweilig sein
Emergency Savings müssen verfügbar sein, wenn Heizung, Auto oder Einkommen ausfallen. Ein ETF, der genau dann 25% im Minus steht, ist für diese Aufgabe ungeeignet, selbst wenn seine erwartete Langfristrendite höher ist. Liquidität ist hier keine verpasste Chance, sondern die Funktion des Vermögenswerts.
Der Emergency Fund Calculator hilft bei der Größenordnung. Zwei sichere Einkommen und niedrige Fixkosten brauchen womöglich weniger Reserve als Selbstständigkeit, Kinder und eine hohe Mortgage Payment.
Wer LEP-berechtigt ist, sollte 2,5% für Cash ernsthaft prüfen
Der Livret d'épargne populaire richtet sich an Haushalte, die die gültigen Einkommenskriterien erfüllen. Seit 1. August 2026 bleibt der Satz bei 2,5%. Die Zinsen sind im regulierten Rahmen steuerlich begünstigt, während das Kapital liquide bleibt.
Prüfen Sie Revenu fiscal de référence und Eligibility-Regeln. Ein Plan sollte nicht auf einem Produkt beruhen, für das der Haushalt nicht qualifiziert. Für geeignete Short-Term-Savings kann LEP eine starke erste Station sein.
Livret A bleibt ein starkes Standardkonto für liquide Reserven
Livret A zahlt seit August 1,7%, erlaubt Privatpersonen Einzahlungen bis 22.950 € ohne kapitalisierte Zinsen im Ceiling und bleibt jederzeit zugänglich. Die Zinsen sind steuerfrei. Für Geld mit kurzer Laufzeit ist diese Kombination oft wichtiger als ein etwas höherer, aber steuerpflichtiger oder gebundener Nominalzins.
Das Ceiling ist kein Sparziel. Ein junger Mieter ohne Dependants muss nicht automatisch 22.950 € Cash halten; ein selbstständiger Hausbesitzer mit Kindern kann dagegen mehr liquide Reserve benötigen.
LDDS ergänzt weitere 12.000 € regulierte Kapazität
LDDS liegt ebenfalls bei 1,7%, sein Einzahlungs-Ceiling beträgt 12.000 € ohne kapitalisierte Zinsen. Für steuerlich in Frankreich ansässige Erwachsene kann es den liquiden Sicherheitstopf ergänzen.
Aus Haushaltssicht ähneln sich Livret A und LDDS stark: liquide, steuerfreie Zinsen, regulierter Satz und Kapitalschutz. Große unverzinste Current-Account-Bestände sollten deshalb geprüft werden.
1,7% steuerfrei gegen 2,3% brutto ist kein fairer Headline-Vergleich
Banque-de-France-Daten zeigen, dass neue Term Deposits höhere Bruttosätze als manche regulierten Konten bieten können. Ein steuerpflichtiger Festgeldsatz muss aber nach Steuern, Bindung und Bedingungen verglichen werden.
Für einen bekannten Zahlungstermin kann ein sechs- oder zwölfmonatiges Deposit sinnvoll sein. Für Emergency Cash ist eingeschränkter Zugriff ein Nachteil.
Inflation ist kein Grund, den Notgroschen in Aktien zu verschieben
INSEE meldete im Juli 2026 2,1% Year-over-Year-Inflation. Daraus eine exakte reale Livret-A-Rendite abzuleiten wäre zu grob, weil offizielle Sparformeln andere Inflationsdaten und Zeiträume nutzen.
Cash soll nominalen Wert und Zugriff sichern. Langfristiger Kaufkraftaufbau gehört in einen separaten Investmenttopf, sobald kurzfristige Reserven ausreichend sind.
Frankreich spart viel – deshalb wird Allocation wichtiger
Banque de France meldete für Q1 2026 einen Financial Savings Rate der Haushalte von 9,5%. Viele Haushalte haben daher nicht nur ein Sparmengen-, sondern ein Allokationsproblem: Wie viel Cash ist wirklich nötig und wie viel kann langfristig investiert werden?
80.000 € Cash können vor einem Immobilienkauf vernünftig und ohne nahes Ziel übervorsichtig sein. Ohne Goal Mapping lässt sich die Zahl nicht beurteilen.
Hauskaution in ein bis drei Jahren: Termin schützen
Geld für einen Immobilienkauf 2027 oder 2028 sollte nicht von der Aktienmarktentwicklung im Kaufmonat abhängen. Ein globaler ETF kann kurzfristig 20–30% oder mehr verlieren.
Nutzen Sie Down Payment Calculator und Savings Goal Calculator, um Zielbetrag und monatliche Sparrate zu bestimmen. Regulated Savings und passende Term Deposits können besser zum Datum passen.
Mortgage Rates beeinflussen die notwendige Eigenkapitalhöhe
Banque de France meldete für Mai 2026 durchschnittlich 3,21% auf neue Housing Loans ohne Renegotiations nach ihrer Zinsdefinition. Ihr persönlicher Quote kann abweichen. Mehr Eigenkapital reduziert den Finanzierungsbedarf.
Mit dem Home Affordability Calculator können Sie Property Price, Deposit und Debt Service kombinieren.
Rent versus Buy vor dem Sperren der gesamten Liquidität modellieren
Ein Immobilienkauf umfasst Notar-, Steuer-, Wartungs- und Finanzierungskosten sowie Opportunity Cost des Eigenkapitals. Eine größere Down Payment senkt Debt, bindet aber Liquidität.
Der Rent vs. Buy Calculator hilft, Holding Period, Rent Growth, Mortgage Rate, Maintenance und Investment Return zusammenzuführen.
Für echtes 10+-Jahre-Kapital wird der PEA relevant
Der Plan d'épargne en actions ist ein französischer Steuerwrapper für langfristiges Aktieninvestment. Die AMF nennt ein Einzahlungs-Ceiling von 150.000 €. Nach fünf Jahren können Gains und Dividends unter den Regeln günstiger behandelt werden, während Social Contributions relevant bleiben.
Der Wrapper macht Aktien nicht sicher. Ein Drei-Jahres-Hausziel bleibt kurz; für Retirement in 20 Jahren ist die Struktur viel passender.
PEA bedeutet nicht, dass Sie nur französische Einzelaktien kaufen müssen
Direkte Securities und Funds müssen die PEA-Regeln erfüllen. Eligible Collective Funds und ETFs können innerhalb des gesetzlichen Universums diversifizierte Exposure ermöglichen.
Eine Konzentration auf CAC-40-Aktien ist kein notwendiges Ergebnis. Der PEA ist ein Steuerrahmen, keine Empfehlung für Home-Country Concentration.
ETF-Gebühren können niedrig sein, das Marktrisiko bleibt
Die AMF schrieb 2026, dass ETF-Kosten häufig unter 0,5% jährlich liegen, während aktiv verwaltete Fonds in manchen Kategorien über 1% oder 1,5% liegen. Über lange Zeit kann diese Differenz stark wirken.
Ein ETF kann dennoch massiv fallen. Tracking Error, Liquidity, Currency Exposure und spezifische Indexkonstruktion bleiben relevant. Lesen Sie das DIC.
PEA-Plattformgebühren unterscheiden sich deutlich
Die AMF-Gebührenstudie 2026 fand Unterschiede zwischen Netzwerkbanken, Online-Anbietern und Neobrokern. Für einen 1.000-€-Internetauftrag lag der Durchschnitt im PEA-Sample der Netzwerkbanken um 0,49%.
Modellieren Sie mit dem Investment Calculator 0,2%, 0,5% und 1,0% jährliche Gesamtkosten über 20 Jahre.
Lump Sum oder schrittweiser Einstieg ist auch eine Verhaltensfrage
Wenn die 20.000 € wirklich langfristig sind, hat sofortiges Investieren mehr Time in Market, setzt aber den gesamten Betrag sofort einem Crash aus. Ein Einstieg über sechs oder zwölf Monate senkt den psychologischen Timing-Schock.
Wer nach einem 25%-Rückgang sofort verkaufen würde, kann mit einer vorab definierten Staffelung disziplinierter investieren.
Regelmäßige Beiträge reduzieren die Bedeutung des Startmonats
Nach der Erstaufteilung können monatliche Contributions den Fokus vom perfekten Einstieg nehmen. Bei niedrigeren Kursen kaufen Sie mehr Anteile, bei höheren weniger.
Der Compound Interest Calculator zeigt, wie 250 € oder 500 € monatlich über Jahre mit dem Startkapital interagieren.
Beispiel 1: 20.000 € sind Ihr gesamtes liquides Vermögen
Bei Essential Expenses von 2.000 € im Monat wäre es riskant, alle 20.000 € in einen PEA zu legen. Ein erheblicher Teil kann in LEP, falls berechtigt, oder Livret A bleiben; nur echter Überschuss wird langfristig investiert.
Wenn die errechnete Emergency Reserve 12.000 € beträgt, sind zunächst nur 8.000 € für andere Ziele verfügbar.
Beispiel 2: 20.000 € für einen Hauskauf 2028
Hier dominiert das Datum. Livret A, LEP, LDDS und geeignete Term Deposits können besser passen als Equities. Müssen 20.000 € in 24 Monaten 30.000 € werden, kommen die zusätzlichen 10.000 € hauptsächlich aus Contributions.
Ist die notwendige Monthly Rate unrealistisch, sind späterer Kauf, kleineres Budget oder mehr Haushaltsersparnis belastbarer als spekulativ mehr Risiko.
Beispiel 3: 20.000 € echtes 15-Jahres-Kapital
Mit vollständiger Emergency Reserve und ohne nahes Ziel kann ein PEA mit diversifizierten Eligible Equity ETFs erwogen werden. Das Portfolio kann trotzdem stark fallen; 15 Jahre schaffen Zeit, aber keine Garantie.
Rechnen Sie 4%, 6% und 8% Return Scenarios statt einer einzigen optimistischen Zahl und fügen Sie Monthly Contributions hinzu.
Beispiel 4: 50.000 € mit drei Zielen
Ein Haushalt könnte 15.000 € als Emergency Cash, 20.000 € für ein Drei-Jahres-Projekt und 15.000 € für Retirement halten. Das ergibt drei Portfolios statt der falschen Frage Livret A oder PEA für alles.
Nach Abschluss des Hausprojekts können zukünftige Contributions stärker in Long-Term Investments fließen.
Teure Consumer Debt kann vor Livret A und PEA kommen
Banque de France meldete im Mai 2026 durchschnittlich 6,53% für neue amortising Consumer Loans; individuelle Credit-Rates können höher sein. Wer deutlich mehr Zins zahlt als sichere Savings verdienen, kann durch Tilgung die Bilanz verbessern.
Mit dem Loan Calculator sehen Sie Remaining Interest. Eine günstige Mortgage Debt ist eine andere Abwägung als teurer Consumer Credit.
PEA-Steuervorteile sind kein Ersatz für aktuelle Steuerregeln
Withdrawals, Holding Period und Eligible Securities müssen die jeweils gültigen Regeln erfüllen. Der Five-Year Milestone ist wichtig, doch konkrete Steuerfolgen hängen vom Einzelfall ab.
Nutzen Sie offizielle AMF- und Steuerinformationen. Ein Calculator kann Growth modellieren, aber keine persönliche Tax Liability bestimmen.
Bei Lebensänderungen die Buckets neu verteilen
Heirat, Kind, Hauskauf, Self-Employment oder Career Break können Emergency Target und Long-Term Risk Capacity verändern. Ein Portfolio, das als Single renter sinnvoll war, kann später falsch sein.
Eine jährliche Review und zusätzliche Prüfung nach großen Ereignissen reicht meist. Nicht jede Wirtschaftsheadline rechtfertigt Umschichtungen.
Decision Tree für den nächsten Euro
Innerhalb von Monaten benötigt: Liquidität und Kapitalschutz. Emergency: LEP bei Eligibility und Livret A/LDDS prüfen. Fixes Ziel in ein bis drei Jahren: Safe Savings oder Term Deposits. Kapital für zehn Jahre oder länger: PEA und diversifizierte Eligible Funds können relevant werden.
Parallel teure Consumer Debt? Erst deren garantierten Zinskosten vergleichen. Fehlende Reserve? Resilience Layer vervollständigen, bevor Market Exposure maximiert wird.
Fazit: Geben Sie jedem Euro zuerst eine Aufgabe
Frankreich bietet 2026 für jeden Horizont andere Werkzeuge: LEP 2,5% für Berechtigte, Livret A/LDDS 1,7% für liquide steuerfreie Rücklagen, Deposits für datierte Ziele und PEA für echtes langfristiges Equity Capital. Keines ist universell das beste.
Priorisieren Sie Emergency Resilience, dann datierte Ziele, dann langfristiges Investieren. Dieser Artikel ist allgemeine Information und keine persönliche Anlage-, Steuer- oder Finanzberatung.
Verlässliche Quellen
- French Ministry of Economy — Livret A
- French Ministry of Economy — regulated savings rates from 1 August 2026
- French Ministry of Economy — LEP
- French Ministry of Economy — LDDS
- Banque de France — household saving Q1 2026
- Banque de France — deposit remuneration June 2026
- Banque de France — household housing credit May 2026
- AMF — PEA guide
- AMF — ETF guide
- INSEE — consumer prices