 Wael.T
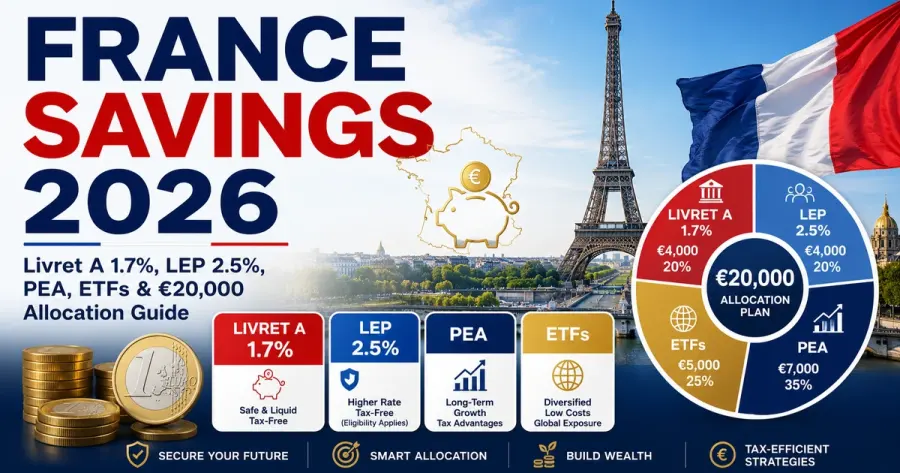
Guida 2026 per allocare €20.000 in Francia tra emergency savings, Livret A, LEP, LDDS, term deposits, anticipo casa e PEA/ETF di lungo periodo.
Updated: August 26, 2026
Dal 1° agosto 2026 Livret A e LDDS pagano 1,7%, mentre LEP resta al 2,5% per households elegibili. INSEE ha pubblicato inflation del 2,1% in luglio. Emergency fund, down payment tra due anni e retirement capital a vent’anni richiedono strategie differenti.
Parti dal lavoro che deve fare il denaro
€20.000 possono essere tutta la tua liquidità, un anticipo casa o capitale per quindici anni. La data d’uso decide quanta volatility è accettabile. Il product con rate più alto non è necessariamente quello con il miglior fit.
Tre time horizons
Crea immediate, medium-term e long-term buckets. Usa il Savings Goal Calculator per assegnare amount e date a ciascun goal.
LEP se eligible
LEP resta al 2,5% da agosto 2026 per households che rispettano income e tax-residence criteria. Per qualifying emergency cash, liquidity e tax-free regulated interest sono molto interessanti.
Livret A
Livret A paga 1,7%, ha individual deposit ceiling €22.950 esclusi capitalised interests e rimane accessible. È soprattutto uno strumento di liquidity e capital protection.
LDDS
LDDS paga anch’esso 1,7% e aggiunge €12.000 di capacity. Può completare la safety layer di un household senza assumere market risk.
Gross e net yield
Un term deposit al 2,3% gross non è automaticamente migliore. Tax, lock-up e withdrawal conditions cambiano il net result. Confronta euro netti e maturity.
Inflation
INSEE ha riportato 2,1% annual inflation in luglio. Emergency money non diventa equity capital per questo. Cash e long-term investments hanno funzioni diverse.
Emergency target
Usa l’Emergency Fund Calculator. Job stability, insurance, dependants e fixed costs determinano la reserve necessaria.
House deposit a breve
Un ETF può perdere 25% poco prima della purchase. Se il denaro serve nel 2027 o 2028, capital availability è più importante dell’expected long-term return.
Monthly savings per la casa
Usa Down Payment Calculator e Savings Goal Calculator. Un gap di €10.000 in due anni si risolve soprattutto con contributions, non con speculative return.
Mortgage rate
Banque de France ha pubblicato 3,21% average sui new housing loans excluding renegotiations in maggio 2026 secondo la sua measure. Il tuo personal quote può essere diverso.
Affordability
Usa l’Home Affordability Calculator per combinare price, deposit e monthly debt. Un larger deposit aiuta, ma non dovrebbe cancellare tutto l’emergency fund.
Rent vs buy
Notary fees, maintenance, taxes, financing e opportunity cost del deposit fanno parte dell’equation. Usa il Rent vs. Buy Calculator.
PEA per lungo periodo
PEA ha standard contribution ceiling €150.000 e un favourable tax framework dopo five years sotto le regole attuali. Il wrapper non rimuove market volatility.
Diversification
Eligible funds e ETFs possono dare broader exposure. Controlla PEA eligibility e DIC. Un French account non obbliga a concentrare tutto in French stocks.
ETF costs e risk
AMF indica ETF fees spesso inferiori a 0,5%, mentre active funds possono essere più costosi. Tracking, liquidity, currency e market risks rimangono.
Provider costs
Brokerage, custody e fund costs variano. Usa l’Investment Calculator per vedere quanto 0,2%, 0,5% e 1% annuale cambiano il risultato in vent’anni.
Lump sum o staged
Immediate investment aumenta time in market; staged entry riduce timing anxiety. Una strategy sostenibile durante -25% vale più di una theory che porta a panic selling.
Monthly contributions
Il Compound Interest Calculator mostra l’effetto di €250 o €500 monthly. Saving consistency può contare più di un perfect entry.
Scenario: tutta la liquidity
Se i €20.000 sono tutto ciò che possiedi in cash e l’emergency target è €12.000, soltanto €8.000 sono davvero surplus.
Scenario: anticipo 2028
LEP if eligible, Livret A, LDDS e appropriate term deposits possono proteggere il goal date meglio delle equities.
Scenario: quindici anni
Con emergency fund completo, PEA e diversified eligible ETFs possono essere valutati. Modella 4%, 6% e 8% returns senza guarantees.
Consumer debt
Banque de France riportava 6,53% average su new amortising consumer loans in maggio 2026. Usa il Loan Calculator; expensive debt payoff può offrire guaranteed saving.
Tax rules
PEA holding period, withdrawals e eligible assets seguono current rules. AMF e official tax sources sono più importanti di una generic calculator per la tax liability.
Life changes
Home purchase, child, self-employment o career break cambiano cash need e risk capacity. Annual review più event-driven review è sufficiente per molti households.
Too much cash ha un cost
Cash oltre la safety layer, lasciato per molti anni senza purpose, può perdere purchasing power e compounding. Non significa investire tutto, ma riesaminare il surplus.
Portfolio scenarios
Usa conservative, base e optimistic assumptions nell’Investment Calculator. Range of outcomes comunica meglio l’incertezza di una single return forecast.
Contributions contro return
Per short goals puoi controllare quanto risparmi, non il market. Prima di aumentare risk, prova ad aumentare monthly contribution, allungare il goal date o ridurre il target.
Decision tree
Months: safe/liquid. Emergency: LEP if eligible, Livret A/LDDS. 1–3 years: safe savings. 10+ years: PEA/diversified eligible funds. High-cost debt e incomplete reserve vengono prima.
Conclusione
LEP 2,5%, Livret A/LDDS 1,7%, term deposits e PEA servono missioni differenti. Resilience prima, goals datati dopo, long-term capital per ultimo. Questo contenuto è educativo, non investment, tax o financial advice personale.
Converti i basis points in euro
0,3 percentage point su €20.000 sono circa €60 in un anno prima di tax. Questa conversione evita di sacrificare emergency liquidity per un vantaggio nominale molto piccolo.
Includi irregular costs
Insurance deductibles, annual bills, home repairs e car maintenance non arrivano con perfetta regolarità. Emergency reserve dovrebbe contenere operational margin oltre alle average monthly expenses.
Riduci risk quando la date si avvicina
Un capital che oggi ha fifteen-year horizon può diventare un three-year spending goal. Ridurre gradualmente volatility quando la data si avvicina può proteggere il progetto da sequence risk.
Non lasciare surplus in current account per inerzia
Dopo aver coperto operating cash, valuta regulated savings o long-term investments secondo horizon. Un current account con near-zero rate non dovrebbe diventare automaticamente la destinazione permanente del surplus.
Scrivi goal e date
Una semplice tabella con goal, amount, date e acceptable risk rende le decisioni coerenti. Evita di usare home-deposit money per market speculation o retirement money per short-term fear.
Tax-free cash e gross yield
Un household dovrebbe confrontare after-tax result di regulated account e taxable deposit. Una higher gross rate può perdere parte del vantaggio dopo taxation o restrictive conditions. Il valore finale è net cash più liquidity.
Emergency fund e house deposit separati
Anche se entrambi sono conservativi, non considerarli lo stesso bucket. Usare la reserve per completare il deposit può lasciare zero buffer subito dopo il purchase, quando ownership costs iniziano.
PEA è un wrapper, non una allocation
Aprire PEA non decide stock/bond mix, ETF selection orisk tolerance. Prima determina la long-term allocation; poi scegli eligible funds e provider cost-efficient.
Rebalancing non è market timing
Rebalance significa riportare portfolio al desired risk dopo market moves olife changes. Vendere perché una headline fa paura è una decisione diversa e spesso non legata al goal.
Liquidity ha economic value
Emergency cash può evitare overdraft, personal loan oforced sale durante market decline. Questo avoided cost è parte del valore della reserve, oltre al nominal interest.
Considera insurance deductibles
Car, home e health-related expenses possono richiedere cash immediato anche quando sei assicurato. Inserisci realistic deductibles e uncovered costs nell’emergency target, non solo monthly bills.
Annual insurance, maintenance e planned travel sono predictable. Creare dedicated savings per queste spese impedisce di usare continuamente l’emergency fund e rende il target di sicurezza più preciso.
Sinking funds riducono falsi emergencies
PEA può essere tax-efficient ma volatile; Livret A liquid ma lower-return; term deposit higher-yield ma locked. Valuta queste dimensioni separatamente prima di scegliere.
Tax, risk e liquidity vanno separati
Recurring transfers verso emergency, home e long-term buckets trasformano intentions in action. Cercare per mesi il provider perfetto può essere meno importante di investire e risparmiare con regolarità.
Automation rende il piano reale
6% o 8% nell’Investment Calculator non sono promesse. Un long-term portfolio può vivere periodi molto più deboli. Testa conservative scenario e verifica se il goal rimane plausibile anche con return inferiore.
Expected return è una modelling assumption
Usare tutto il cash come down payment riduce borrowing ma lascia zero buffer per repairs, furniture e insurance. Una parte della reserve dovrebbe sopravvivere al closing. Home affordability non è soltanto ottenere il loan; è poter vivere dopo il loan.
Conserva liquidity dopo il purchase
Un term deposit higher-rate ha senso soltanto se diventa liquid prima della spesa. Per home purchase, deposit, notary e moving costs possono arrivare in momenti diversi. Pianifica backwards dalla prima data in cui il cash può essere richiesto.
Fonti ufficiali e affidabili
- French Ministry of Economy — Livret A
- French Ministry of Economy — regulated savings rates from 1 August 2026
- French Ministry of Economy — LEP
- French Ministry of Economy — LDDS
- Banque de France — household saving Q1 2026
- Banque de France — deposit remuneration June 2026
- Banque de France — household housing credit May 2026
- AMF — PEA guide
- AMF — ETF guide
- INSEE — consumer prices