 Wael.T
Diepgaande gids voor €20.000 in Frankrijk: emergency savings, Livret A, LEP, LDDS, term deposits, woningdeposito en langetermijn PEA/ETF-investeren per horizon.
Updated: August 26, 2026
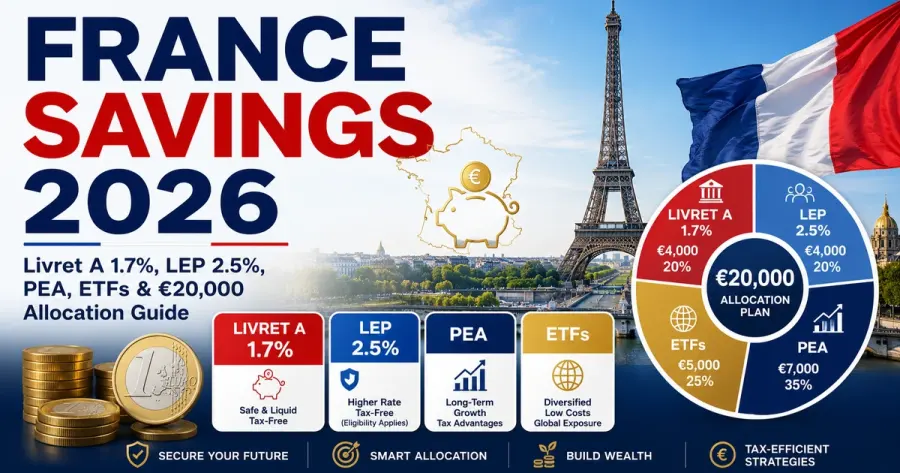
Sinds 1 augustus 2026 betalen Livret A en LDDS 1,7%, terwijl LEP op 2,5% blijft voor eligible households. INSEE rapporteerde 2,1% jaar-op-jaar inflatie in juli. Geld voor een emergency, een woningdeposito over twee jaar en retirement over twintig jaar hebben verschillende functies.
Begin met de taak van het geld
€20.000 kan emergency cash, een woningdeposito of langetermijnvermogen zijn. De juiste rekening volgt uit de datum waarop het geld nodig is. Een hogere expected return is geen voordeel wanneer een market decline precies voor een verplichte uitgave plaatsvindt.
Werk met drie buckets
Maak immediate, medium-term en long-term buckets. De Savings Goal Calculator helpt ieder bedrag aan een datum te koppelen. Hierdoor voorkom je dat short-term money onbedoeld equity risk krijgt.
LEP voor eligible households
LEP blijft vanaf augustus 2026 op 2,5%. Eligibility hangt van fiscal income en residence af. Voor qualifying emergency savings kan de combinatie van liquidity, regulated protection en tax-efficient interest bijzonder aantrekkelijk zijn.
Livret A als liquid basis
Livret A betaalt 1,7% en heeft een deposit ceiling van €22.950 exclusief capitalised interest. Het account is geen concurrent van een equity portfolio; het koopt vooral certainty en direct access.
LDDS als extra reserve
LDDS betaalt eveneens 1,7% en voegt €12.000 regulated capacity toe. Voor een household met grotere cash needs kan dit een tweede veilige laag zijn zonder het risk profile te veranderen.
Netto rendement vergelijken
Een taxable term deposit met een hoger gross percentage kan netto minder opleveren dan verwacht. Tax, lock-up en withdrawal conditions horen in dezelfde vergelijking. Kijk naar euro’s na belasting en naar de exacte maturity date.
Inflation verandert de functie niet
INSEE rapporteerde 2,1% headline inflation in juli. Dat betekent niet dat emergency money ineens in stocks hoort. Cash beschermt availability; long-term investing heeft een andere opdracht.
Bereken de reserve
Gebruik de Emergency Fund Calculator. Stable dual income, low debt en strong insurance kunnen een andere target geven dan self-employment en hoge housing costs.
House deposit binnen drie jaar
Een equity ETF kan tijdelijk 20% tot 30% lager staan. Wanneer het notary money op een specifieke datum nodig is, is sequence risk belangrijker dan historical average return.
Plan deposit en monthly saving
Gebruik Down Payment Calculator en de Savings Goal Calculator. Als €20.000 naar €30.000 moet groeien in 24 maanden, komt het grootste deel van de extra €10.000 normaal uit saving, niet uit risk-free market return.
Mortgage affordability
Banque de France rapporteerde 3,21% gemiddelde rate op nieuwe housing loans excluding renegotiations in mei 2026 volgens haar maatstaf. Personal offers verschillen. Gebruik de Home Affordability Calculator voor jouw scenario.
Rent versus buy
Notary costs, maintenance, taxes en opportunity cost horen naast de mortgage. De Rent vs. Buy Calculator helpt een realistic holding period te gebruiken.
PEA voor tien jaar of langer
De standard PEA contribution ceiling is €150.000 en het five-year tax framework kan voor long-term investors aantrekkelijk zijn. Het tax wrapper verandert echter niet de volatility van equities.
Diversification binnen PEA
Eligible funds en ETFs kunnen exposure breder maken dan een paar French shares. Controleer PEA eligibility en DIC voordat je een ETF koopt. Een French wrapper betekent niet dat home-country concentration verstandig is.
ETF fees versus risk
AMF wijst op relatief lage ETF fees, maar market risk, tracking, liquidity en currency exposure blijven bestaan. Low cost is nuttig; low cost is geen capital guarantee.
Provider fees tellen
Brokerage, custody en fund fees verschillen per provider. Gebruik de Investment Calculator om kleine jaarlijkse kostenverschillen twintig jaar te laten compounding.
Lump sum of gefaseerd
Direct investeren geeft meer time in market. Spreiden over zes tot twaalf maanden kan behavioural risk verminderen. Kies een plan dat je ook tijdens een scherpe market fall kunt blijven volgen.
Monthly investing
De Compound Interest Calculator laat zien hoe regular €250 of €500 contributions de eindwaarde veranderen. Saving consistency is een krachtige factor.
Scenario: alle liquid wealth
Wanneer €20.000 je hele cash reserve is, kan all-in PEA te agressief zijn. Als de emergency target €12.000 bedraagt, is slechts €8.000 echt beschikbaar voor medium- of long-term goals.
Scenario: house purchase 2028
LEP indien eligible, Livret A, LDDS en passende term deposits kunnen beter aansluiten. Het belangrijkste rendement is dat het volledige bedrag beschikbaar is wanneer de aankoop plaatsvindt.
Scenario: vijftien jaar surplus
Met complete emergency savings kan een diversified PEA allocation worden onderzocht. Model 4%, 6% en 8% returns en voeg monthly contributions toe, zonder één forecast als zekerheid te behandelen.
High-cost debt
Banque de France rapporteerde 6,53% gemiddeld op nieuwe amortising consumer loans in mei 2026. Gebruik de Loan Calculator; een guaranteed debt saving kan aantrekkelijker zijn dan extra equity exposure.
Tax rules blijven actueel
PEA withdrawals, eligibility en tax treatment zijn rule-dependent. Gebruik current AMF en official tax sources voor material decisions. Een growth calculator berekent geen personal tax bill.
Life changes vragen een nieuwe allocation
Home purchase, child, business launch en career break kunnen emergency target en risk capacity veranderen. Review ten minste jaarlijks en na grote veranderingen.
Decision tree
Binnen maanden nodig: safe en liquid. Emergency: LEP if eligible plus Livret A/LDDS. Eén tot drie jaar: safe savings of term deposit. Tien jaar of langer: PEA en diversified eligible funds kunnen passen.
Conclusie
LEP, Livret A, LDDS, deposits en PEA zijn geen universele alternatieven. Geef elke euro eerst een functie. Dit is educatieve informatie en geen persoonlijk investment-, tax- of financieel advies.
Zet percentages om in euro’s
Een verschil van 0,3 percentage point op €20.000 is ongeveer €60 per jaar vóór mogelijke tax-effecten. Dat relativeert de neiging om emergency cash voor een klein rate advantage vast te zetten in een minder liquid product.
Houd rekening met irregular expenses
Annual insurance, property repairs en travel emergencies verschijnen niet netjes elke maand. Een reserve die alleen de gemiddelde monthly budget dekt kan te klein zijn. Bouw daarom operational margin in.
Risk mag veranderen als de goal dichterbij komt
Long-term money kan vandaag equities bevatten en over tien jaar een house or retirement bucket worden. Naarmate de spending date dichterbij komt, kan het rationeel zijn risk geleidelijk te verlagen.
Voor household planning is het relevant wie juridisch eigenaar van elke account is en welke regulated limits per persoon gelden. Een gezamenlijke strategie kan uit meerdere individuele accounts bestaan, maar ownership en access moeten duidelijk blijven.
Controleer beneficiary en account ownership
Property tax, insurance renewals, school costs en travel verschijnen vaak jaarlijks. Wanneer zulke expenses predictable zijn, horen ze niet volledig in het emergency fund maar in een aparte sinking fund. Dat voorkomt dat het emergency target kunstmatig groot of klein wordt.
Gebruik een buffer voor annual expenses
Een tax-efficient account kan high market risk hebben; een safe account kan low return hebben; een high-yield deposit kan low liquidity hebben. Zet deze eigenschappen in aparte kolommen zodat één aantrekkelijke feature het volledige oordeel niet domineert.
Tax, risk en liquidity zijn drie aparte dimensies
Een household dat iedere maand automatisch €300 naar een long-term account stuurt kan beter eindigen dan iemand die eindeloos de beste provider zoekt maar weinig investeert. Zet recurring transfers op na de allocation decision en review ze bij salary changes.
Automation kan belangrijker zijn dan product perfection
Een 6% of 8% scenario in een calculator is een modelling assumption. Zelfs over vijftien jaar kunnen returns veel lager of hoger uitvallen en de timing van losses verschilt. Gebruik daarom meerdere scenarios en kijk of het plan ook bij een lower-return case nog acceptabel is.
Expected return is geen promise
Meer down payment verlaagt borrowing, maar nieuwe owners krijgen vaak direct moving, furnishing, repair en insurance costs. Het laatste beschikbare euro in de woning stoppen kan cash-flow risk vergroten. Een separate post-purchase buffer voorkomt dat een kleine repair onmiddellijk met expensive debt wordt gefinancierd.
Houd cash over na een home purchase
Een term deposit kan een higher rate hebben, maar als maturity ná de woningoverdracht valt is het product slecht afgestemd. Plan daarom backwards vanaf de datum waarop notary, contractor of seller het geld werkelijk nodig kan hebben. Houd ook een tijdsmarge voor deposits en onverwachte kosten.
Gebruik doelen om cash capacity te beoordelen
Een regulated account volledig vullen is niet automatisch optimal. Wanneer emergency, annual expenses en near-term goals samen slechts €18.000 vragen, kan extra cash boven dat bedrag een long-term allocation verdienen. Bereken eerst de household need en laat daarna pas de account ceilings de uitvoering bepalen.
Betrouwbare bronnen
- French Ministry of Economy — Livret A
- French Ministry of Economy — regulated savings rates from 1 August 2026
- French Ministry of Economy — LEP
- French Ministry of Economy — LDDS
- Banque de France — household saving Q1 2026
- Banque de France — deposit remuneration June 2026
- Banque de France — household housing credit May 2026
- AMF — PEA guide
- AMF — ETF guide
- INSEE — consumer prices