 Wael.T
Guía 2026 para repartir 20.000 € en Francia entre emergency fund, Livret A, LEP, LDDS, depósitos a plazo, entrada de vivienda y PEA/ETF a largo plazo.
Updated: August 26, 2026
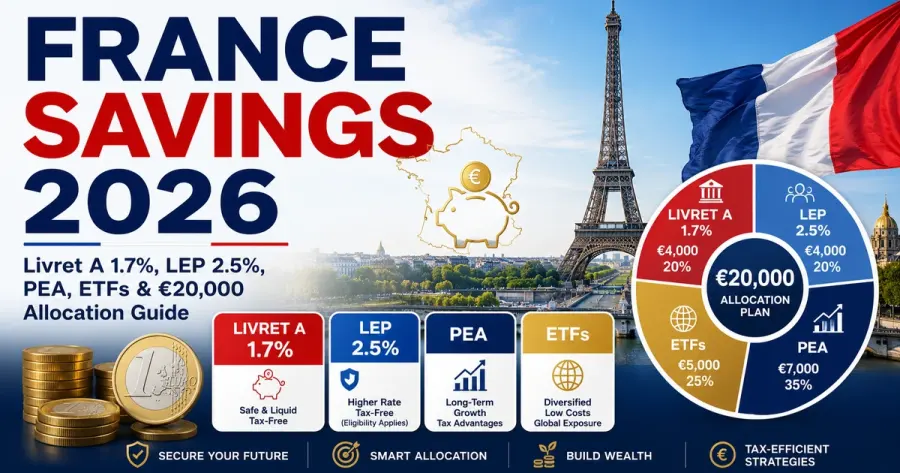
Desde el 1 de agosto de 2026, Livret A y LDDS pagan 1,7%, mientras LEP permanece en 2,5% para hogares elegibles. INSEE publicó una inflación interanual de 2,1% en julio. Esto no hace que el cash sea malo ni que la bolsa sea siempre mejor: cada euro necesita un horizonte.
Empiece por la función del dinero
Los mismos 20.000 € pueden ser toda su reserva, una entrada inmobiliaria o capital para quince años. El plazo decide el riesgo. Buscar la tasa más alta sin saber la fecha del objetivo mezcla problemas distintos.
Cree tres horizontes
Separe immediate cash, objetivos de uno a cinco años y capital long-term. La Savings Goal Calculator ayuda a poner importe y fecha a cada objetivo.
LEP si cumple eligibility
LEP mantiene 2,5% desde agosto de 2026 bajo condiciones de ingresos y residencia fiscal. Para un hogar elegible puede ser una de las mejores primeras capas de cash líquido y regulado.
Livret A al 1,7%
Livret A permite hasta 22.950 € de depósitos por individuo, excluyendo intereses capitalizados, y ofrece liquidez y tax-free interest. El ceiling no significa que todos deban mantener ese importe.
LDDS como segunda capa
LDDS paga también 1,7% y tiene ceiling de 12.000 €. Puede ampliar la reserva segura de un household cuando Livret A no es suficiente.
Compare net returns
Un depósito a plazo con mayor gross rate puede perder ventaja después de tax, lock-up y condiciones. Compare euros netos y fecha de vencimiento, no solo porcentajes publicitarios.
Inflation y cash
INSEE registró 2,1% interanual en julio. No convierta esa cifra en una orden de llevar el emergency fund a bolsa. La principal función del cash es disponibilidad.
Calcule el fondo de emergencia
Use la Emergency Fund Calculator. Dos salarios estables no necesitan la misma reserva que un autónomo con hijos, mortgage y variable income.
Entrada en 2027 o 2028
Una caída bursátil del 25% puede ocurrir justo antes de la compra. Para short horizon, proteger la fecha puede ser más importante que maximizar expected return.
Cuánto ahorrar al mes
Use la Down Payment Calculator y Savings Goal Calculator. Si faltan 10.000 € en veinticuatro meses, la monthly contribution es el motor principal.
Mortgage rates y deposit
Banque de France publicó 3,21% de media en nuevos housing loans excluding renegotiations en mayo de 2026 según su medida. Use la Home Affordability Calculator con su propio quote.
Rent vs buy
Notary fees, maintenance, property taxes y opportunity cost importan. La Rent vs. Buy Calculator ayuda a evitar una comparación basada solo en rent y mortgage payment.
PEA para largo plazo
El PEA tiene standard contribution ceiling de 150.000 € y un marco fiscal especialmente relevante después de cinco años. La ventaja fiscal no transforma equities en un activo seguro para un objetivo cercano.
Diversificación PEA
Existen funds y ETFs elegibles que pueden ampliar la exposición más allá de acciones francesas individuales. Compruebe DIC y eligibility del producto exacto.
ETF no significa bajo riesgo
AMF señala fees frecuentemente inferiores en ETF, pero market decline, tracking, liquidity y currency risk permanecen. Un thematic ETF puede ser mucho más concentrado que un broad index.
Fees del proveedor
Brokerage, custody y fund costs varían. Use la Investment Calculator para comparar 0,2%, 0,5% y 1% anual durante veinte años.
Lump sum o entrada gradual
Invertir todo ofrece más time in market; repartir durante meses puede reducir anxiety y panic selling. El mejor sistema es uno que pueda mantener en un mercado adverso.
Regular contributions
La Compound Interest Calculator muestra el impacto de €250 o €500 mensuales. A largo plazo la tasa de ahorro puede pesar más que acertar el mes perfecto.
Escenario: toda la liquidez
Si los 20.000 € son todo su cash y necesita 12.000 € como emergency target, solamente 8.000 € son realmente surplus. Invertir la cifra completa ignoraría el riesgo doméstico.
Escenario: vivienda 2028
LEP si es elegible, Livret A, LDDS y depósitos con vencimiento adecuado pueden ser mejores que equities. El objetivo es llegar a la compra con el principal disponible.
Escenario: quince años
Con la reserva ya completa, puede estudiar PEA y diversified eligible ETFs. Modele 4%, 6% y 8% sin presentar ningún retorno como garantizado.
Consumer debt cara
Banque de France indicó 6,53% de media en nuevos amortising consumer loans en mayo de 2026. Use la Loan Calculator; reducir deuda muy cara puede ofrecer un ahorro cierto.
Tax treatment
Las reglas PEA dependen de holding period, withdrawals y eligible assets. Verifique AMF y fuentes fiscales actuales; una calculadora de inversión no conoce su situación tributaria personal.
Revisión anual
Home purchase, child, self-employment o career break cambian cash needs y risk capacity. Revise el plan al menos cada año y tras grandes eventos.
Decision tree
Meses: liquidez. Emergencia: LEP si elegible y Livret A/LDDS. Uno a tres años: safe savings. Diez años o más: PEA y diversified eligible funds pueden entrar en la estrategia.
Conclusión
LEP 2,5%, Livret A y LDDS 1,7%, depósitos y PEA resuelven problemas diferentes. Primero resilience, después objetivos fechados y finalmente long-term investing. Este contenido es educativo, no asesoramiento personal.
Convierta puntos porcentuales en euros
Una diferencia de 0,3 puntos sobre 20.000 € son aproximadamente 60 € al año antes de impuestos. Ese cálculo ayuda a evitar sacrificar liquidez de emergencia por una mejora que apenas cambia el balance doméstico.
Añada gastos irregulares
Insurance deductibles, reparaciones y pagos anuales no aparecen como una factura mensual estable. El emergency target necesita margen operativo, no solo un múltiplo mecánico del presupuesto medio.
Reduzca riesgo cuando el objetivo se acerca
El dinero que hoy es long-term puede convertirse en capital de uso dentro de tres años. A medida que se acerca la fecha, puede ser razonable mover gradualmente parte del portfolio a activos más estables.
Una pareja puede tener varias cuentas reguladas según eligibility y límites individuales. La planificación debe mirar el total del household sin perder de vista quién es propietario legal de cada cuenta y quién tiene acceso a la liquidez.
Revise el household total
Insurance premiums, maintenance, school costs y viajes anuales no son verdaderas emergencies si puede anticiparlos. Guardarlos en una cuenta separada evita consumir el emergency fund y mejora la precisión del monthly budget.
Cree sinking funds para gastos previsibles
Un PEA puede ser fiscalmente eficiente y volátil. Un Livret A puede ser líquido y ofrecer un retorno modesto. Un term deposit puede pagar más y limitar el acceso. Evalúe cada variable por separado antes de concluir cuál producto es mejor.
Separe tax, risk y liquidity
Una transferencia mensual automática hacia cada bucket convierte el plan en comportamiento. Esperar continuamente una tasa mejor, un ETF más barato o el momento perfecto puede retrasar años de contributions. Después de elegir una estructura razonable, la constancia importa mucho.
Automatizar puede superar la búsqueda del producto perfecto
Un 6% anual en la Investment Calculator no es una promesa. Una cartera puede atravesar varios años de bajo rendimiento o pérdidas. Modele un escenario conservador y compruebe si el objetivo todavía funciona; si solo funciona con la hipótesis optimista, el plan depende demasiado del mercado.
El expected return es una hipótesis
Usar todos los ahorros como down payment reduce el loan pero puede dejar al household sin efectivo para reparaciones, seguro, mobiliario o gastos de traslado. Una buena entrada no debería destruir el emergency fund. Mantenga una reserva posterior a la compra como parte del cálculo de affordability.
Conserve liquidez después de comprar
Un term deposit con mayor tasa solo ayuda si vence antes de que necesite el dinero. Para una compra inmobiliaria, algunos pagos llegan antes de la firma final. Planifique hacia atrás desde notary, reservation deposit, moving y renovation costs, no solo desde la fecha prevista de mudanza.
No confunda el límite de una cuenta con su objetivo de ahorro
Que una cuenta permita guardar una cantidad determinada no significa que deba llenarla. Si emergency fund, gastos anuales y objetivos cercanos requieren menos efectivo, el surplus puede evaluarse por separado para largo plazo. Primero determine la necesidad del household y después utilice los ceilings como herramienta, no como meta.
Revise también periódicamente esas necesidades.
Fuentes oficiales y fiables
- French Ministry of Economy — Livret A
- French Ministry of Economy — regulated savings rates from 1 August 2026
- French Ministry of Economy — LEP
- French Ministry of Economy — LDDS
- Banque de France — household saving Q1 2026
- Banque de France — deposit remuneration June 2026
- Banque de France — household housing credit May 2026
- AMF — PEA guide
- AMF — ETF guide
- INSEE — consumer prices