 Wael.T
دليل 2026 لتوزيع €20,000 في فرنسا بين صندوق الطوارئ وLivret A وLEP وLDDS والودائع ودفعة المنزل واستثمار PEA/ETF طويل الأجل.
Updated: August 26, 2026
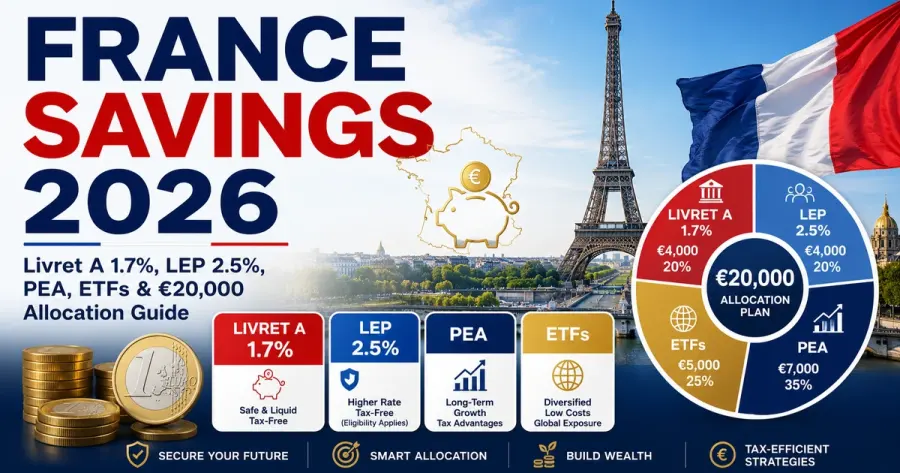
منذ 1 أغسطس 2026 يدفع Livret A وLDDS نسبة 1.7%، بينما بقي LEP عند 2.5% للأسر المؤهلة. وسجل INSEE تضخماً سنوياً 2.1% في يوليو. المال المطلوب للطوارئ ودفعة منزل بعد سنتين ورأس مال للتقاعد بعد عشرين سنة يجب أن يتحمل درجات مختلفة من المخاطر.
ابدأ بوظيفة المال لا بأعلى Rate
قد تكون €20,000 كل سيولتك، أوDown Payment للمنزل، أوCapital لمدة15 سنة. تاريخ استخدام المال يحدد المخاطر المناسبة. أعلى عائد متوقع ليس ميزة إذا اضطررت للبيع أثناء هبوط السوق قبل موعد هدف أساسي.
قسّم المال إلى ثلاث مدد
أنشئ Bucket فورية للطوارئ، وأخرى متوسطة للأهداف خلال1–5 سنوات، وثالثة طويلة. استخدم حاسبة هدف الادخار لربط كل مبلغ بتاريخ.
LEP للمؤهلين
بقي LEP عند2.5% من أغسطس2026 للأسر التي تستوفي شروط الدخل والإقامة الضريبية. للسيولة المؤهلة، الجمع بين Liquidity وRegulated Protection وفوائد معفاة مهم جداً.
Livret A
يدفع Livret A نسبة1.7% وله Individual Deposit Ceiling €22,950 دون الفوائد المرسملة، مع سهولة الوصول. وظيفته الأساسية السيولة وحماية رأس المال الاسمي.
LDDS
يدفع LDDS أيضاً1.7% ويضيف €12,000 من Regulated Capacity. يمكنه توسيع Safety Layer للأسرة دون Market Risk.
قارن Net لاGross
قد تعرض Term Deposit نسبة إجمالية أعلى، لكن Tax وLock-Up وEarly Withdrawal تغير النتيجة. قارن Euros صافية وتاريخ Maturity.
Inflation لا تغير وظيفة الطوارئ
سجل INSEE تضخماً سنوياً2.1% في يوليو. هذا لا يعني تحويل Emergency Fund إلىEquities. السيولة تؤدي وظيفة مختلفة عن الاستثمار الطويل.
احسب Emergency Target
استخدم حاسبة صندوق الطوارئ. استقرار الوظيفة والتأمين وعدد المعالين والمصاريف الثابتة تحدد الحجم المناسب.
Down Payment قريب
قد تهبط ETF بنسبة25% قبل شراء المنزل. إذا كان المال مطلوباً في2027 أو2028، Availability أهم من Expected Long-Term Return.
خطط للمساهمة الشهرية
استخدم حاسبة الدفعة المقدمة وSavings Goal Calculator. إذا كنت تحتاج €10,000 إضافية خلال24 شهراً، فالادخار الشهري هو العامل الذي يمكنك التحكم به.
Mortgage Affordability
نشر Banque de France متوسط3.21% على New Housing Loans excluding renegotiations في مايو2026 وفق مقياسه. استخدم حاسبة القدرة على شراء منزل بأرقامك.
Rent vs Buy
Notary Fees والصيانة والضرائب والتمويل وOpportunity Cost للدفعة تدخل في القرار. استخدم حاسبة الإيجار مقابل الشراء.
PEA للمدى الطويل
لـPEA Standard Contribution Ceiling €150,000 وإطار ضريبي مهم بعد خمس سنوات وفق القواعد. لكن الغلاف الضريبي لا يلغي Equity Volatility.
Diversification داخل PEA
بعض Funds وETFs المؤهلة يمكن أن تمنح Exposure أوسع من أسهم فرنسية قليلة. تحقق من PEA Eligibility وDIC للمنتج المحدد.
ETF منخفضة الرسوم ليست بلا مخاطر
تذكر AMF أن ETF Fees غالباً أقل من كثير من Active Funds، لكن Market وTracking وLiquidity وCurrency وConcentration Risks تبقى موجودة.
رسوم Provider
تختلف Brokerage وCustody وFund Costs. استخدم حاسبة الاستثمار لمقارنة0.2% و0.5% و1% سنوياً لمدة20 سنة.
Lump Sum أوStaged
الاستثمار الفوري يعطي Time in Market أكبر وImmediate Downside أكبر. التوزيع على6–12 شهراً قد يقلل Panic Risk. اختر خطة تستطيع الالتزام بها أثناء الهبوط.
Monthly Contributions
استخدم حاسبة الفائدة المركبة مع €250 أو€500 شهرياً. Consistency قد تكون أقوى من محاولة اختيار Perfect Entry.
سيناريو: كل السيولة
إذا كانت €20,000 كل Cash لديك وكان Emergency Target €12,000، فالفائض الحقيقي فقط€8,000. استثمار كل المبلغ يتجاهل مخاطر الأسرة.
سيناريو: منزل في2028
LEP للمؤهل وLivret A وLDDS وTerm Deposits قد تكون أفضل من الأسهم. الهدف هو أن يكون المبلغ متاحاً بالكامل عند الموعد.
سيناريو: مدة15 سنة
مع Emergency Fund مكتمل يمكن دراسة PEA وDiversified Eligible ETFs. اختبر4% و6% و8% دون اعتبار أي Return مضمونة.
Consumer Debt مرتفعة
ذكر Banque de France متوسط6.53% على New Amortising Consumer Loans في مايو2026. استخدم حاسبة القرض؛ سداد دين مرتفع قد يوفر فائدة مضمونة.
قواعد الضرائب الحالية
PEA Holding Period وWithdrawals وEligible Assets لها قواعد. استخدم AMF والمصادر الضريبية الرسمية عند القرارات الكبيرة. الحاسبة لا تحدد Personal Tax Liability.
راجع الخطة بعد Life Changes
شراء منزل أوطفل أوSelf-Employment أوCareer Break تغير Emergency Need وRisk Capacity. Annual Review ومراجعة بعد الأحداث الكبيرة عادة تكفي.
زيادة Cash فوق الاحتياطي
إذا كانت طبقة الطوارئ مكتملة وبقي Cash بلا هدف قريب لسنوات، راجع Opportunity Cost. لا يعني ذلك وضع كل شيء في الأسهم، بل إعطاء الفائض Horizon واضحة.
استخدم أكثر من Scenario
في حاسبة الاستثمار جرّب Conservative وBase وOptimistic Returns. نطاق النتائج أكثر صدقاً من Forecast واحدة تعامل كضمان.
افصل الادخار عن العائد
للأهداف القريبة يمكنك التحكم في Monthly Contribution أكثر من Market Return. إذا كانت الفجوة كبيرة، عدّل التاريخ أوالمبلغ أوالميزانية قبل زيادة المخاطر.
حسابات الأسرة
قد يستطيع الزوجان امتلاك عدة Regulated Accounts حسب Eligibility والقواعد. خطط Household Cash Capacity ككل مع احترام Ownership وLimits لكل منتج.
Decision Tree
مطلوب خلال أشهر: Safe وLiquid. Emergency: LEP للمؤهل ثم Livret A/LDDS. هدف1–3 سنوات: Safe Savings أوTerm Deposit. Surplus لمدة10+ سنوات: PEA وDiversified Eligible Funds. Expensive Debt وReserve الناقصة تأتي أولاً.
الخلاصة
LEP عند2.5% وLivret A/LDDS عند1.7% والودائع وPEA تخدم وظائف مختلفة. ابدأ بالطوارئ، ثم الأهداف المؤرخة، ثم الفائض طويل الأجل. هذا محتوى تعليمي وليس استشارة استثمارية أوضريبية أومالية شخصية.
حوّل فرق النسب إلىEuros
فرق0.3 Percentage Point على€20,000 يساوي تقريباً€60 في السنة قبل أي ضرائب. هذا يوضح إن كان منطقياً التضحية بسيولة الطوارئ مقابل تحسن صغير في Headline Rate.
أضف المصاريف غير المنتظمة
Insurance Deductibles وإصلاح المنزل والسيارة والفواتير السنوية لا تأتي كمعدل شهري مثالي. Emergency Reserve تحتاج Operational Margin فوق Essential Monthly Costs.
خفّض المخاطر مع اقتراب الهدف
رأس المال الذي مدته15 سنة اليوم قد يصبح هدفاً بعد3 سنوات مستقبلاً. عندما يقترب Spending Date يمكن نقل جزء تدريجياً إلى أصول أقل تقلباً لتقليل Sequence Risk.
لا تجعل Current Account مخزناً دائماً
بعد الاحتفاظ بـOperating Cash للشهر، راجع Regulated Savings والخيارات الأخرى. ترك Surplus سنوات في حساب شبه بلا عائد هو قرار يجب أن يكون مقصوداً لاافتراضياً.
اكتب الهدف والتاريخ
جدول بسيط يحتوي Goal وAmount وTarget Date وAcceptable Risk يقلل القرارات العاطفية. يمنع استخدام Down Payment للمضاربة أوإبقاء Retirement Capital فيCash بسبب Headline قصيرة.
Tax-Free Cash تحتاج مقارنة After-Tax
قد تبدو Taxable Deposit بنسبة أعلى أفضل، لكن بعد الضرائب وقيود السحب قد تتغير النتيجة. قارن Net Cash في نهاية الفترة مع Liquidity التي تحصل عليها أثناء الطريق.
افصل Emergency Fund عنHome Deposit
حتى لو كان المالان في حسابات آمنة، لا تخلطهما. استخدام احتياطي الطوارئ لإكمال Down Payment قد يتركك بلا Buffer مباشرة بعد شراء المنزل عندما تبدأ تكاليف الصيانة والتأمين.
PEA غلاف وليس Strategy كاملة
فتح PEA لا يحدد نسبة الأسهم ولاETF المناسبة ولاRisk Tolerance. حدد Asset Allocation أولاً ثم اختر التنفيذ المؤهل منخفض التكلفة داخل الحساب.
Rebalancing ليست Market Timing
إعادة التوازن تعني إعادة Portfolio إلى مستوى المخاطر المستهدف بعد تغير السوق أوالحياة. البيع بسبب Headline مخيفة قرار مختلف ولايجب الخلط بينهما.
Liquidity لها قيمة اقتصادية
Cash للطوارئ قد تمنع Overdraft أوPersonal Loan أوForced Sale أثناء هبوط السوق. تكلفة الاقتراض التي تتجنبها جزء من قيمة الاحتياطي حتى لو كان Nominal Rate متواضعاً.
أدخل Insurance Deductibles
وجود Insurance لايعني أن كل طارئ بلا تكلفة. Deductibles والمصاريف غير المغطاة يمكن أن تحتاج Cash فورياً، لذلك يجب أن تدخل في Emergency Target إلىجانب الفواتير الشهرية.
سجل Account وPurpose وBalance وRate وGoal Date في جدول واحد. هذا يكشف بسرعة إن كان لديك Cash أكثر من اللازم أوGoal قصير معرض لمخاطر أكبر من المناسبة.
احتفظ بسجل بسيط
قد تقدم Bank Rate أعلى لفترة محدودة ثم تنخفض. إذا كان فتح الحساب أوتحويل المال يحتاج وقتاً وتعقيداً، احسب قيمة Bonus الفعلية باليورو ومدة استمرارها قبل تغيير الخطة.
لا تطارد Promotional Rate قصيرة
قد يمتلك الزوجان عدة Regulated Accounts حسب Eligibility والحدود. خطط إجمالي Cash للأسرة، مع وضوح Ownership ومن يستطيع الوصول إلىكل حساب.
راجع Household Total
Insurance Renewals والصيانة والسفر السنوي ليست Emergencies حقيقية إذا كانت متوقعة. ادخارها في Bucket منفصلة يمنع استنزاف Emergency Fund ويجعل Target الطوارئ أدق.
أنشئ Sinking Funds للمصاريف المتوقعة
قد تكون PEA فعالة ضريبياً لكنها متقلبة، وLivret A سائلة بعائد أقل، وTerm Deposit أعلى سعراً لكنها مقيدة. ضع هذه الخصائص في أعمدة منفصلة حتى لاتطغى ميزة واحدة على القرار.
افصل Tax عنRisk عنLiquidity
Recurring Transfers إلىEmergency وHome وLong-Term Buckets تمنع التسويف. البحث المستمر عن أفضل Account أوPerfect Entry قد يؤخر Contributions سنوات. بعد اختيار هيكل معقول، الاستمرار أهم.
Automation تحول الخطة إلىسلوك
وضع6% أو8% في Investment Calculator هو Modeling Assumption. قد تمر المحفظة بسنوات أضعف كثيراً. اختبر Conservative Scenario وتأكد أن هدفك لا يعتمد فقط على أفضل نتيجة.
Expected Return افتراض وليس وعداً
استخدام كل Savings كـDown Payment يقلل القرض لكنه قد يترك الأسرة بلا Cash للإصلاح والأثاث والتأمين. Home Affordability الحقيقية تشمل القدرة على تحمل التكاليف بعد الشراء، لا مجرد الحصول على الموافقة.
احتفظ بسيولة بعد شراء المنزل
قد تكون Term Deposit أعلى عائداً، لكنها غير مناسبة إذا كان Maturity بعد موعد احتياج المال. عند شراء منزل قد تحتاج Reservation Deposit وNotary Fees ومصاريف نقل قبل Closing النهائي. خطط من أول تاريخ محتمل للدفع.
مصادر رسمية وموثوقة
- French Ministry of Economy — Livret A
- French Ministry of Economy — regulated savings rates from 1 August 2026
- French Ministry of Economy — LEP
- French Ministry of Economy — LDDS
- Banque de France — household saving Q1 2026
- Banque de France — deposit remuneration June 2026
- Banque de France — household housing credit May 2026
- AMF — PEA guide
- AMF — ETF guide
- INSEE — consumer prices