 Wael.T
Guide 2026 pour répartir 20 000 € en France entre épargne de précaution, Livret A, LEP, LDDS, dépôts à terme, apport immobilier et PEA/ETF selon l’horizon.
Updated: August 26, 2026
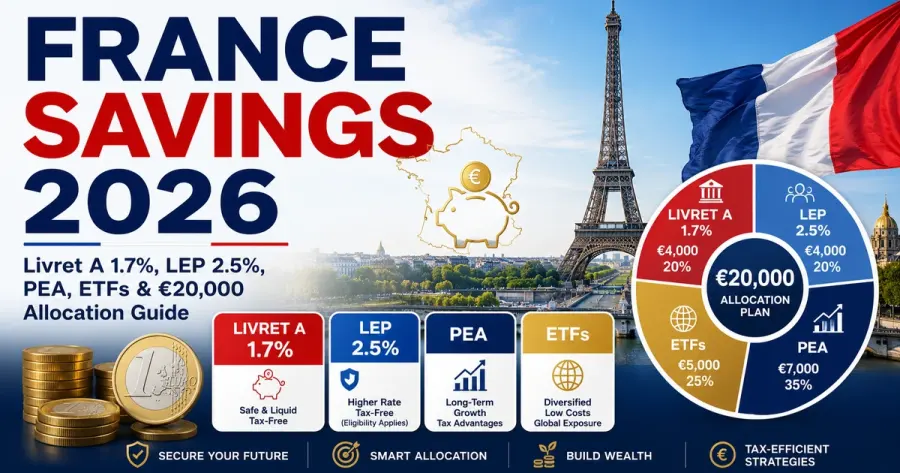
Depuis le 1er août 2026, le Livret A et le LDDS rémunèrent 1,7%, tandis que le LEP reste à 2,5% pour les ménages éligibles. INSEE a parallèlement publié une inflation de 2,1% sur un an en juillet. La bonne question n’est pas cash ou bourse : un fonds d’urgence, un apport prévu dans deux ans et un capital retraite sur vingt ans n’ont pas le même travail.
Commencer par la mission de l’argent
En France, 20 000 € n’ont pas la même destination selon qu’ils constituent votre seule réserve, un apport prévu en 2028 ou un capital de retraite. Le bon produit vient après le calendrier. Un rendement plus élevé n’est pas un avantage si vous devez vendre au mauvais moment.
Séparer trois horizons
Créez une poche immédiate, une poche de projet à un à cinq ans et une poche long terme. Le Savings Goal Calculator permet de fixer montant et date. Cette étape évite de donner du risque boursier à une dépense proche.
LEP : priorité potentielle pour les ménages éligibles
Depuis le 1er août 2026, le LEP reste à 2,5%. Il est réservé aux personnes qui respectent les conditions de revenu fiscal et de résidence. Pour une épargne de précaution éligible, liquidité, capital protégé et intérêt exonéré peuvent former une combinaison très efficace.
Livret A à 1,7%
Le Livret A reste disponible à tout moment, avec un plafond de versements de 22 950 € hors intérêts capitalisés. Son rendement ne doit pas être évalué comme celui d’un portefeuille actions : il achète surtout de la sécurité et de la disponibilité.
LDDS à 1,7%
Le LDDS ajoute jusqu’à 12 000 € de capacité réglementée. Pour un ménage qui possède déjà un Livret A bien rempli, il peut compléter la poche liquide sans transformer l’objectif en produit risqué.
Comparer les rendements après fiscalité
Un dépôt à terme à 2,3% brut n’est pas automatiquement supérieur à un livret à 1,7% net d’impôt. Il faut intégrer taxation, durée, pénalité de sortie et date de besoin. Comparez les euros nets reçus, pas seulement les taux affichés.
Inflation et cash
INSEE a publié 2,1% d’inflation sur un an en juillet 2026. Ce chiffre ne doit pas être soustrait mécaniquement du Livret A, car les périodes et méthodes diffèrent. L’enjeu est plutôt de savoir combien de cash vous avez réellement besoin de conserver.
Dimensionner la réserve
Utilisez l’Emergency Fund Calculator. Deux revenus stables, peu de charges fixes et une bonne assurance peuvent permettre une réserve plus petite qu’un foyer indépendant avec enfants et crédit immobilier.
Apport immobilier à court terme
Si les 20 000 € doivent servir à acheter un logement dans un ou deux ans, une baisse de 25% des actions peut être beaucoup plus dangereuse qu’un rendement de livret modeste. La date de l’achat doit rester protégée.
Calculer l’apport et l’effort mensuel
Le Down Payment Calculator et le Savings Goal Calculator permettent de transformer le projet en chiffres. Si 20 000 € doivent devenir 30 000 € en deux ans, la contribution mensuelle compte davantage qu’un pari de marché.
Crédit immobilier autour de 2026
Banque de France a publié 3,21% de taux moyen sur les nouveaux crédits à l’habitat hors renégociations en mai 2026 selon sa mesure. Votre propre offre dépend du profil, de la durée, de l’apport et de l’assurance.
Tester la capacité d’achat
Utilisez le Home Affordability Calculator avec prix, apport, mensualité et autres dettes. Un plus grand apport peut améliorer le budget, mais il ne faut pas vider toute la réserve de sécurité.
Louer ou acheter
Les frais de notaire, l’entretien, la taxe foncière, le financement et le coût d’opportunité de l’apport appartiennent à la comparaison. Le Rent vs. Buy Calculator aide à tester une durée de détention réaliste.
PEA pour le long terme
Le PEA a un plafond classique de versements de 150 000 €. Après cinq ans, son cadre fiscal peut devenir très intéressant selon les règles en vigueur. Mais l’enveloppe fiscale ne rend pas les actions sûres sur un horizon de trois ans.
PEA et diversification
Un PEA n’oblige pas à détenir uniquement quelques actions françaises. Des fonds et ETF éligibles peuvent offrir une exposition plus large. Vérifiez toujours l’éligibilité PEA et le DIC du produit précis avant l’achat.
ETF : frais bas, risque réel
L’AMF rappelle que les ETF peuvent avoir des frais inférieurs à de nombreux fonds actifs, mais ils suivent aussi le marché lorsqu’il baisse. Un ETF thématique étroit ou à levier n’a pas le même profil qu’un ETF large.
Comparer les frais de plateforme
Les coûts de courtage, de garde et de fonds varient fortement. L’Investment Calculator permet de mesurer l’effet de 0,2%, 0,5% ou 1% de coût annuel sur vingt ans.
Lump sum ou investissement progressif
Investir immédiatement maximise le temps dans le marché mais expose tout le capital dès le premier jour. Étaler sur six ou douze mois peut être psychologiquement plus supportable. Le meilleur plan est celui que vous ne cesserez pas au premier recul.
Versements mensuels
Le Compound Interest Calculator montre combien 250 € ou 500 € par mois peuvent ajouter au capital initial. Une discipline régulière peut peser davantage qu’un point d’entrée parfait.
Exemple : toute votre liquidité
Avec 2 000 € de dépenses essentielles mensuelles, investir les 20 000 € complets serait agressif si vous n’avez aucune autre réserve. Si votre cible de sécurité est 12 000 €, seuls 8 000 € sont réellement disponibles pour d’autres objectifs.
Exemple : projet immobilier 2028
Dans ce cas, LEP si éligible, Livret A, LDDS et dépôts à terme peuvent mieux correspondre au calendrier que les actions. La priorité est d’arriver au rendez-vous avec le capital, pas de gagner un concours de rendement.
Exemple : capital sur quinze ans
Si le fonds d’urgence est déjà complet, un PEA avec ETF diversifiés éligibles peut être envisagé. Testez plusieurs hypothèses de rendement, par exemple 4%, 6% et 8%, sans considérer aucune comme garantie.
Dette de consommation coûteuse
Banque de France indiquait 6,53% en moyenne sur les nouveaux prêts amortissables à la consommation en mai 2026. Le Loan Calculator permet d’estimer l’intérêt restant. Une dette très chère peut être prioritaire sur un nouvel investissement.
Ne pas oublier la fiscalité réelle
Les retraits, l’ancienneté du PEA et l’éligibilité des titres suivent les règles actuelles. Un calculateur de rendement ne peut pas déterminer votre fiscalité personnelle. Pour un montant important, vérifiez les sources AMF et fiscales officielles.
Revoir après un changement de vie
Achat immobilier, naissance, création d’entreprise, séparation ou changement de carrière peuvent modifier la réserve nécessaire et votre capacité à supporter une baisse. Une révision annuelle plus une révision après un grand événement est généralement suffisante.
Conclusion
En 2026, LEP à 2,5%, Livret A et LDDS à 1,7%, dépôts à terme et PEA répondent à des besoins différents. Construisez d’abord la résilience, financez ensuite les objectifs datés, puis investissez le surplus réellement long terme. Ce contenu est éducatif et non un conseil personnalisé.
Penser en valeur absolue
Un écart de 0,3 point sur 20 000 € représente environ 60 € sur une année avant fiscalité et variation de solde. Cette conversion en euros évite de déplacer un fonds d’urgence vers un produit moins liquide pour un avantage qui ne change presque pas la trajectoire du household.
Conserver une marge opérationnelle
Même si votre calcul recommande 10 000 € de réserve, gardez en tête les prélèvements à venir, les franchises d’assurance et les dépenses annuelles irrégulières. Une épargne de précaution doit fonctionner dans la vraie vie, pas seulement dans une feuille de calcul.
Ne pas confondre sécurité et immobilité
Une allocation prudente peut évoluer lorsque le projet approche. Un capital long terme investi peut progressivement être dérisqué lorsqu’il devient un capital à utiliser dans trois ans. Le temps restant doit piloter la transition.
Un taux net élevé ne signifie pas faible risque, et une enveloppe fiscale avantageuse ne signifie pas rendement élevé. Évaluez chaque produit sur trois axes séparés : probabilité de perte, disponibilité du capital et fiscalité. Cette discipline évite de surévaluer un seul avantage commercial.
Séparer rendement, risque et fiscalité
Un produit légèrement moins optimisé mais alimenté chaque mois peut produire un meilleur résultat qu’un excellent compte utilisé de façon irrégulière. Une fois l’allocation décidée, automatisez les virements vers la réserve, le projet immobilier et le long terme. Cette mécanique protège le plan contre les dépenses impulsives.
Automatiser les versements peut être plus important que choisir un produit parfait
Dans un PEA, une hypothèse de 6% ou 7% sert à modéliser, pas à garantir. Une période de quinze ans peut contenir plusieurs années négatives et des reprises irrégulières. Utilisez plusieurs scénarios dans le calculateur et vérifiez si votre objectif reste raisonnable avec un rendement plus faible que votre hypothèse centrale.
Le rendement attendu n’est pas un rendement promis
Un apport plus élevé réduit le montant emprunté, mais un nouveau propriétaire découvre souvent des dépenses non prévues : déménagement, mobilier, travaux, assurance, taxe et entretien. Mettre le dernier euro disponible dans l’apport peut rendre le household fragile juste après la transaction. La bonne allocation conserve une poche opérationnelle séparée du financement.
Garder une réserve après un achat immobilier
Si votre projet est prévu dans neuf mois, un dépôt qui arrive exactement à échéance avant la dépense peut convenir. S’il se termine après la signature immobilière, le taux supérieur devient inutile. La maturité doit donc être alignée sur le calendrier du projet, avec une marge pour les avances, acomptes et frais qui arrivent souvent avant la date principale.
Sources officielles et fiables
- French Ministry of Economy — Livret A
- French Ministry of Economy — regulated savings rates from 1 August 2026
- French Ministry of Economy — LEP
- French Ministry of Economy — LDDS
- Banque de France — household saving Q1 2026
- Banque de France — deposit remuneration June 2026
- Banque de France — household housing credit May 2026
- AMF — PEA guide
- AMF — ETF guide
- INSEE — consumer prices