 Wael.T
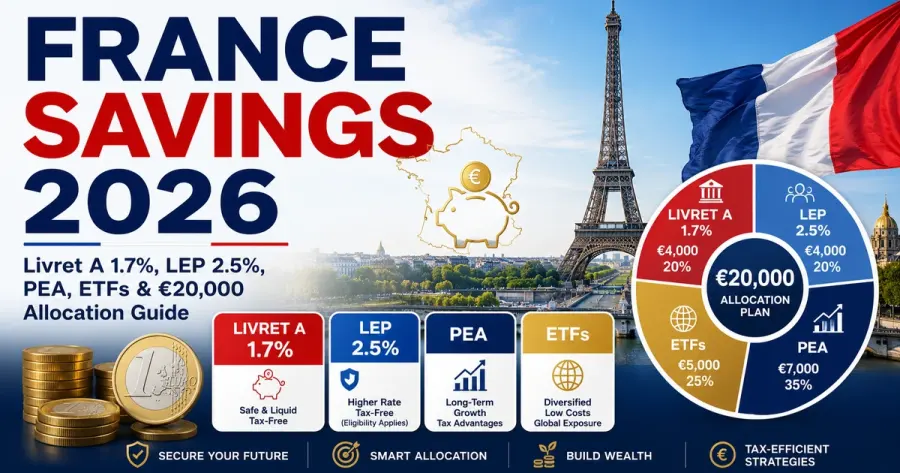
Guia 2026 para alocar €20.000 em França entre emergency savings, Livret A, LEP, LDDS, term deposits, entrada de casa e PEA/ETF de longo prazo.
Updated: August 26, 2026
Desde 1 de agosto de 2026, Livret A e LDDS pagam 1,7%, enquanto LEP permanece em 2,5% para households elegíveis. INSEE publicou inflation de 2,1% em julho. Emergency fund, home deposit em dois anos e retirement capital em vinte anos precisam de riscos diferentes.
Comece pela função do dinheiro
Os mesmos €20.000 podem ser emergency reserve, home deposit ou long-term capital. A pergunta certa vem antes do produto: quando o dinheiro será usado e quanto decline você consegue aceitar sem atrasar o objetivo?
Separe horizons
Crie immediate, medium-term e long-term buckets. Use a Savings Goal Calculator para dar data e amount a cada goal. Uma allocation única para todos os horizontes mistura riscos incompatíveis.
LEP para eligible households
LEP permanece em 2,5% desde agosto de 2026 para quem cumpre income e tax-residence requirements. Para emergency savings elegíveis, liquidity, regulated protection e tax-free interest podem ser especialmente valiosos.
Livret A como base
Livret A paga 1,7%, tem individual deposit ceiling €22.950 excluindo capitalised interest e mantém access. É uma ferramenta de liquidity, não um concorrente direto de uma equity portfolio de quinze anos.
LDDS como complemento
LDDS também paga 1,7% e adiciona €12.000 de regulated capacity. Household com larger emergency target pode usá-lo como outra camada de cash.
Gross versus net return
Um term deposit com headline maior pode perder vantagem depois de taxation, lock-up e early-withdrawal rules. Compare net euros recebidos e timing.
Inflation não muda a missão
INSEE publicou 2,1% year-over-year inflation em julho. Isso não significa colocar emergency cash em stocks. A função principal da reserve é manter purchasing power suficiente e access imediato.
Calcule emergency target
Use a Emergency Fund Calculator. Stable salary, insurance e low debt podem justificar menos cash que self-employment, children e high fixed costs.
Home deposit curto
Equities podem cair 20% ou 30% antes da purchase. Se o notary precisa do dinheiro em 2028, sequence risk é real. Safe return menor pode ser melhor fit que uncertain return maior.
Determine monthly saving
Use Down Payment Calculator e Savings Goal Calculator. Se €20.000 precisam virar €30.000 em 24 meses, monthly contributions são a fonte principal da diferença.
Mortgage affordability
Banque de France publicou 3,21% average em new housing loans excluding renegotiations em maio 2026 segundo sua metodologia. Use a Home Affordability Calculator com personal assumptions.
Rent vs buy
Notary fees, maintenance, financing e opportunity cost do deposit devem entrar. Use a Rent vs. Buy Calculator com realistic holding period.
PEA para 10+ years
PEA possui standard contribution ceiling de €150.000 e um important tax framework após five years. O wrapper não elimina equity volatility e não é apropriado apenas porque oferece tax benefits.
Diversification dentro do PEA
Eligible funds e ETFs podem oferecer broader exposure do que poucas French shares. Verifique PEA eligibility e DIC do exact product.
ETF cheap não é risk-free
AMF aponta ETF fees frequentemente abaixo de 0,5%, enquanto active funds podem ser bem mais caros. Ainda assim, market, tracking, liquidity, currency e concentration risks continuam.
Provider fees
Trading, custody e fund expenses variam. Use a Investment Calculator para comparar long-term effect de 0,2%, 0,5% e 1% annual costs.
Lump sum ou phased plan
Immediate investment dá more time in market e full immediate downside. Staging por seis ou doze meses pode ser behavioralmente mais fácil. Consistency é mais útil que uma strategy abandonada em queda.
Regular contributions
Use a Compound Interest Calculator com €250 ou €500 monthly. A regular savings rate pode superar o efeito de small entry-price differences.
Scenario: €20.000 é tudo
Se essential expenses são €2.000 por mês e emergency target é €12.000, apenas €8.000 são surplus. All-in PEA deixaria o household sem liquid safety.
Scenario: deposit para 2028
LEP if eligible, Livret A, LDDS e term deposits podem combinar melhor com a data. O return mais importante é a disponibilidade integral do dinheiro no momento da compra.
Scenario: fifteen-year surplus
Com complete emergency reserve, PEA e diversified eligible ETFs podem ser considerados. Teste 4%, 6% e 8% scenarios e ongoing contributions, sem guarantees.
Consumer debt
Banque de France reportou 6,53% average em new amortising consumer loans em maio 2026. Use o Loan Calculator; paying expensive debt pode oferecer guaranteed interest saving.
Keep taxes current
PEA withdrawals, holding period e eligible securities têm rules. Consulte AMF e official tax information antes de decisões materiais. Investment calculators não determinam personal tax liability.
Revisit after life changes
Home purchase, child, business launch, job loss ou career break mudam emergency target e risk tolerance. Faça annual review e também depois de major events.
Extra cash above the reserve
Quando Livret A, LEP e LDDS já cobrem a safety layer, dinheiro extra sem goal próximo não precisa ficar indefinidamente em current account. Decida entre dated deposits e long-term assets conforme horizon, não por hábito.
Opportunity cost of too much cash
Cash excessivo por muitos anos pode perder purchasing power e forego market compounding. Isso não significa que todo surplus deve ir a equities, mas que cada euro sem short-term purpose merece uma long-term review.
Use portfolio scenarios
No Investment Calculator, rode conservative, base e optimistic scenarios. Uma faixa de outcomes comunica risk melhor que uma single forecast de 8% tratada como promessa.
Separate contributions from returns
Para goals de poucos anos, aumentar monthly saving costuma ser mais controlável do que buscar return. Se o goal gap é grande, ajuste date, amount ou budget antes de aumentar market risk.
Household versus individual accounts
Casais podem ter multiple regulated accounts conforme eligibility e rules. Planeje a cash capacity no household level, mas respeite ownership e official limits de cada product.
Decision tree
Needed in months: liquid/safe. Emergency: LEP if eligible, Livret A/LDDS. Fixed 1–3 year goal: safe savings/term deposits. 10+ year surplus: PEA/diversified eligible funds. Expensive debt e incomplete reserve vêm primeiro.
Conclusão
LEP 2,5%, Livret A e LDDS 1,7%, term deposits e PEA servem horizons diferentes. Primeiro emergency resilience, depois dated goals e por último long-term surplus. Este conteúdo é educativo, não investment, tax ou financial advice personalizado.
Converta small rate differences em euros
0,3 percentage point sobre €20.000 são cerca de €60 por ano antes de tax. Esse valor ajuda a decidir se vale perder liquidity por uma headline melhor. Para emergency money, access pode valer mais que algumas dezenas de euros.
Planeje irregular expenses
Insurance deductibles, annual bills, home repairs e car maintenance não aparecem como monthly average perfeito. Emergency reserve deve incluir operational margin para essas despesas, além dos essential monthly costs.
Risk deve cair quando o goal se aproxima
Um portfolio que hoje é fifteen-year capital pode virar three-year goal no futuro. À medida que spending date chega, reduzir volatility gradualmente pode proteger gains e diminuir sequence risk.
Não use current account como default infinito
Current account serve transactions, não necessariamente long-term storage. Depois de manter monthly operating cash, compare regulated accounts e outros safe products para dinheiro que não será usado imediatamente.
Documente o purpose de cada bucket
Escreva em uma linha o goal, amount e target date. Isso reduz o risco de usar home deposit para buy-the-dip ou de manter retirement capital em cash por medo de short-term headlines.
Tax-free cash não deve ser avaliado somente por yield
Para um household em high tax bracket, a tax treatment de regulated savings pode aumentar sua vantagem relativa frente a um taxable deposit. Porém, a decisão continua dependente de access e goal date. Compare after-tax cash flow, não apenas nominal annual percentage.
Home deposit e emergency fund não são a mesma coisa
Mesmo quando ambos ficam em safe accounts, mantenha labels separados. Se usar emergency reserve para completar o down payment, uma repair ou job loss logo depois da purchase pode obrigar new borrowing num momento de high housing costs.
PEA é wrapper, não investment strategy
Abrir PEA não responde quanto deve ficar em equities, quais ETFs são adequados ouqual risk level faz sentido. Primeiro determine allocation, depois escolha eligible low-cost implementation dentro do wrapper.
Rebalancing deve seguir goals
Se equities sobem muito e passam a representar maior percentage do long-term portfolio, rebalance pode restaurar desired risk. Isso é diferente de vender porque uma headline econômica parece negativa.
Liquidity tem valor económico
A capacidade de pagar uma expense imediatamente evita overdraft, consumer loan ouforced asset sale. Esse avoided borrowing cost é parte do retorno indireto de um emergency fund, mesmo quando a nominal savings rate parece modesta.
Fontes oficiais e confiáveis
- French Ministry of Economy — Livret A
- French Ministry of Economy — regulated savings rates from 1 August 2026
- French Ministry of Economy — LEP
- French Ministry of Economy — LDDS
- Banque de France — household saving Q1 2026
- Banque de France — deposit remuneration June 2026
- Banque de France — household housing credit May 2026
- AMF — PEA guide
- AMF — ETF guide
- INSEE — consumer prices