 Wael.T
Compare EQ Bank e Tangerine por taxas atuais, promoções, depósito direto, liquidez, TFSA e proteção CDIC com uma calculadora de juros compostos.
Comparar EQ Bank e Tangerine em 2026 não é simplesmente escolher a maior taxa exibida. Uma promoção pode durar cinco meses; uma taxa mais alta da EQ pode depender de direct deposit ou de um prazo de aviso para levantamento. A comparação correta segue a linha temporal do dinheiro e inclui liquidez, fiscalidade e seguro de depósitos.
Por que high-interest savings continua tão relevante no Canadá em 2026
O Bank of Canada manteve a policy rate em 2,25% em julho de 2026, depois de reduções em 2025. Nesse cenário, bancos e instituições digitais competem com promoções temporárias, bonus de direct deposit, notice accounts e contas registadas. Para o poupador, a pergunta não é apenas “quem paga a maior taxa hoje?”, mas “qual conta paga mais durante o período em que o dinheiro ficará realmente lá, incluindo os meses após a promoção?”.
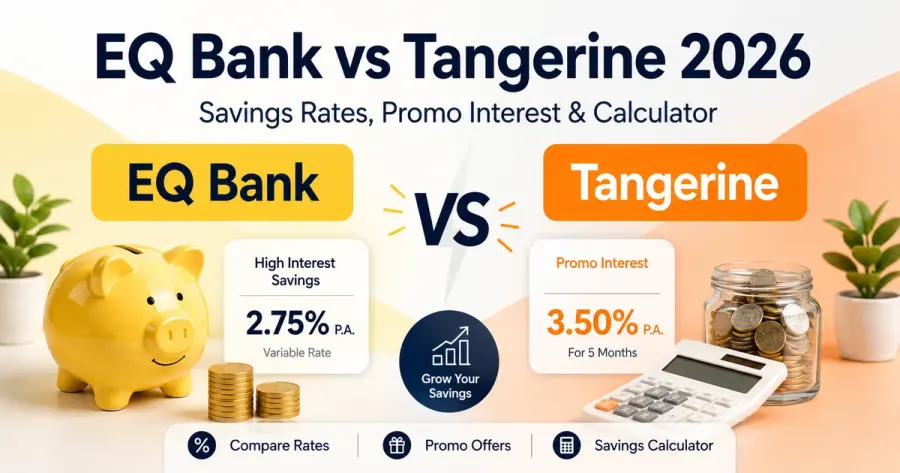
EQ Bank e Tangerine ilustram modelos diferentes. As rates da EQ efetivas em 11 de junho de 2026 mostravam 1,00% base no Personal Account e 2,75% total para clientes que cumprem recurring direct deposits; o 30-day Notice Savings Account também mostrava 2,75%. A página pública Tangerine para new clients mostrava, quando verificada em agosto de 2026, uma promoção de 4,50% por até cinco meses, com condições e limites. O número promocional é maior, mas não resolve sozinho uma comparação anual.
Primeira regra: separar promoção de ongoing rate
Uma promoção é uma fase temporária. Se Tangerine paga uma boosted rate por cinco meses e depois volta à regular rate, o retorno do primeiro ano depende das duas fases. Aplicar a promo a doze meses exagera o resultado. A Financial Consumer Agency of Canada recomenda entender introductory rates e confirmar se a conta continua competitiva depois do período inicial.
Use a Compound Interest Calculator em etapas. Calcule primeiro os meses promocionais, use o saldo resultante e depois calcule os meses restantes com a regular rate atual confirmada. Para EQ, use exatamente a taxa para a qual qualifica: base, bonus de direct deposit, 10-day notice, 30-day notice ou registered savings.
A rate da EQ Bank depende de como utiliza a conta
O Personal Account combina transações diárias e juros. As condições 2026 indicavam 1,00% base e 2,75% total para clientes elegíveis com pelo menos $2.000/mês de qualifying recurring direct deposits. Assim, a taxa maior não é universal; depende de manter uma condição mensal.
A EQ também oferece Notice Savings Accounts com acesso menos imediato. A tabela de junho de 2026 indicava 2,35% com 10 dias de aviso e 2,75% com 30 dias. A troca é clara: pode receber mais juros aceitando menos liquidez. Serve para objetivos planeados, mas não para todo o emergency fund.
Promoções Tangerine exigem calendário e elegibilidade
Tangerine usa frequentemente taxas temporárias para novos clientes ou depósitos. Os materiais 2026 descreviam duração limitada, tipos de conta, requisitos e maximum qualifying deposits. Não assuma que a publicidade se aplica a existing clients, qualquer conta ou qualquer data.
Uma promo pode ser ótima para dinheiro de curto prazo. Se precisa de down payment em quatro meses, uma oferta de cinco meses pode alinhar. Se o dinheiro ficará três anos, a post-promo rate importa muito mais. Construa uma timeline com data do depósito, fim da promoção, data esperada de levantamento e taxa em cada etapa.
Comparar cinco meses de promo com uma taxa disponível por um ano
Imagine $30.000 durante doze meses sem novos depósitos. Account A paga alto por cinco meses e depois menos; Account B oferece um headline menor que continua enquanto uma condição realista é cumprida. A pode ainda render mais no primeiro ano, mas a vantagem real é frequentemente muito menor que o gap inicial.
Use uma hipótese de compounding próxima da metodologia real. Tangerine diz calcular diariamente e pagar mensalmente. EQ também descreve daily closing balance e pagamento mensal em contas relevantes. Compounding mensal é útil para planeamento, mas os valores exatos variam com dias, movimentos e alterações de rates.
Direct-deposit bonus pode ter custo de oportunidade
Se a melhor rate do EQ Personal Account exige $2.000 por mês em qualifying direct deposit, veja o que perde ao deslocar payroll de outro banco. Algumas instituições associam salário a chequing bonus, fee waivers, cartões ou benefícios de mortgage. Mover o salário só pelo savings bonus pode reduzir valor noutro produto.
Compare o agregado familiar. Se EQ adiciona $180 em juros anuais mas perde $240 em benefícios, a headline rate não é suficiente. Se já quer a EQ para everyday banking sem fees, o bonus pode encaixar naturalmente. A Budget Calculator ajuda a mapear entradas e pagamentos automáticos.
Liquidez: emergency fund não é uma competição de yield
FCAC recomenda que o emergency fund seja fácil de aceder, com poucas taxas, levantamentos sem penalidade e, idealmente, juros. Um 30-day Notice Account não serve para a parcela que pode ser necessária amanhã após perda de emprego ou reparação urgente.
Uma estrutura em camadas pode funcionar melhor. Mantenha uma primeira parcela instant-access e uma segunda, pouco provável de ser necessária em 30 dias, num notice product se o premium justificar. Use a Emergency Fund Calculator para estimar três a seis meses de despesas essenciais antes de decidir as camadas.
CDIC: compare a instituição jurídica, não apenas a marca
Canada Deposit Insurance Corporation protege geralmente eligible deposits até $100.000 por insured category e member institution, incluindo principal e juros. Savings, chequing e GIC podem ser elegíveis; mutual funds, stocks, bonds, ETFs e crypto não são depósitos CDIC. A proteção é automática quando as regras são cumpridas.
EQ Bank é trade name da Equitable Bank, membro CDIC. As disclosures da EQ dizem que depósitos EQ Bank e Equitable Bank são agregados dentro da mesma categoria. Tangerine Bank também é membro, mas use as ferramentas oficiais para saldos elevados. Ao aproximar-se de $100.000 com juros numa categoria, insurance coverage passa a influenciar a distribuição.
TFSA, RRSP e non-registered savings não são equivalentes
Juros numa conta non-registered são geralmente tributáveis, enquanto TFSA pode gerar resultado after-tax diferente. Tangerine oferece savings registadas e EQ publica produtos cash TFSA, FHSA e RRSP. Existem contribution limits e regras de withdrawal, e ocupar TFSA room com cash de longo prazo pode ter custo de oportunidade.
Para um objetivo próximo, TFSA savings pode ser útil se existir room. Para reforma de longo prazo, compare cash com investimentos diversificados usando a Investment Calculator. Uma savings account preserva principal nominal, mas pode não satisfazer crescimento real de décadas.
Taxa versus fees e fricção de transações
FCAC aconselha comparar interest, monthly fees, transaction charges, minimum balance e access. Tangerine anuncia $0 monthly fee e sem minimum no Savings Account padrão. EQ anuncia zero everyday banking fees e sem minimum no Personal Account, embora serviços específicos possam ter condições ou third-party costs.
Uma vantagem de 0,25 ponto sobre $5.000 equivale a cerca de $12,50/ano antes de tax e compounding. Uma fee evitável pode eliminar tudo. Sobre $100.000, o mesmo 0,25 ponto aproxima-se de $250. Por isso “best savings account” muda com o saldo.
Objetivos com data devem usar liquidez compatível
Uma down payment em nove meses, tuition no próximo semestre ou tax bill na primavera possuem data aproximada. Para esses objetivos pode planear liquidez. Um notice account funciona se o aviso terminar antes do pagamento; uma promo vale mais se cobrir grande parte do holding period.
Use a Savings Goal Calculator para o aporte mensal e a compound calculator para comparar rates. Não deixe um pequeno gap distrair da contribuição. Se precisa $40.000 em dois anos, poupar $100 extra por mês pode importar mais que alguns basis points.
Exemplo: promo chasing com $50.000
Um poupador coloca $50.000 numa promoção cinco meses e depois planeia mover imediatamente para a melhor regular account. Pode aumentar first-year interest, mas só se controlar expiry, eligibility, deposit limits e transferir sem atrasos.
Modele a promo separada e depois uma post-promo rate conservadora em vez de assumir nova promoção igual. Adicione um inertia scenario em que esquece o switch três meses. Isso mostra o custo comportamental de uma estratégia que exige atenção constante.
Exemplo: EQ Notice Savings versus acesso instantâneo
Suponha $25.000 para renovação em seis meses. Se a data é flexível e pode dar 30 dias de notice, a conta pode encaixar. Compare o published notice rate com alternativa instant-access por seis meses. O premium pode valer se a restrição não afetar o projeto.
Aplique a mesma conta a $25.000 de emergency reserve. A calculadora pode mostrar mais interest, mas o use case é errado porque o dinheiro pode ser necessário amanhã. Primeiro defina a liquidez exigida; depois maximize retorno razoável.
Rate-change risk deve fazer parte do cálculo
Ambos os bancos dizem que variable savings rates podem mudar. A policy rate canadiana de 2,25% em julho de 2026 mostra por que a taxa atual não é permanente. Monetary policy, funding e concorrência podem provocar repricing.
Para um objetivo cash de três anos, teste current rate, lower rate e talvez moderate higher rate. Um GIC pode fixar a taxa, mas tem outras regras de liquidez. Variable savings versus GIC é uma decisão entre retorno e flexibilidade.
O que verificar antes de abrir ou mover dinheiro
Confirme live rate, effective date, base ou promo, eligibility, qualifying deposits, promo end, maximum balance, minimum ou direct-deposit requirement, cálculo de interest, withdrawal restrictions, fees, disponibilidade provincial e CDIC eligibility. Em contas registadas confirme contribution room e regras fiscais.
Na Tangerine leia os offer terms específicos; new-client e registered promotions podem divergir. Na EQ confirme se cumpre o Personal Account bonus ou se compara Notice Account. Mover poupanças é reversível, mas mudanças frequentes podem gerar erros ou perda de eligibility.
Conclusão: compare os juros que realmente receberá
EQ Bank vs Tangerine não tem vencedor permanente. Tangerine pode ser excelente quando uma promo forte coincide com o horizonte; EQ pode ser melhor quando ongoing structure, direct-deposit bonus ou notice option encaixa na rotina. Tempo, post-promo rate, liquidez, registered status e CDIC determinam o resultado.
Use a calculadora embutida em várias fases em vez de extrapolar uma advertised rate por doze meses. Confirme depois termos atuais diretamente com a instituição. Este artigo é educativo e não constitui aconselhamento financeiro, fiscal ou de investimento; rates e promotions podem mudar sem aviso.
Compare EQ Bank e Tangerine com a Compound Interest Calculator
Fontes / Referências oficiais
- Bank of Canada — Policy interest rate
- Bank of Canada — July 2026 policy deliberations
- Financial Consumer Agency of Canada — Savings accounts
- Financial Consumer Agency of Canada — Choosing a financial institution
- CDIC — What deposits are covered
- EQ Bank — Current rates
- EQ Bank — Personal Account
- Tangerine — Savings account rates
- Tangerine — New savings account promotional offer