 Wael.T
Compare Trading 212 e Vanguard Investor UK por fees 2026, ETFs, FX, fractional shares, dealing, transfers, FSCS e compounding de longo prazo.
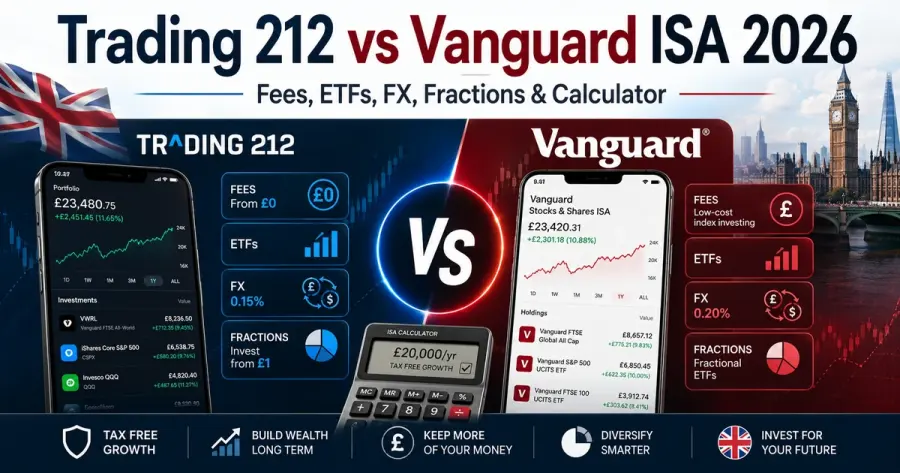
Trading 212 e Vanguard Investor podem manter investimentos numa Stocks & Shares ISA, mas foram construídos com filosofias diferentes. Trading 212 oferece uma seleção ampla de stocks e ETFs, £0 trading commission, sem custody fee e 0,15% FX quando é necessária conversão. Vanguard cobra account fee e limita o investidor aos próprios produtos, criando um ambiente mais simples e deliberadamente passivo.
Por que esta comparação ficou mais importante em 2026
A ISA allowance continua £20.000 em 2026–27. A partir de abril de 2027, o governo pretende limitar novas Cash ISA subscriptions a £12.000 para under-65s, mantendo overall ISA em £20.000. Isso aumenta a atenção sobre Stocks & Shares ISA, sem eliminar market risk.
Trading 212 dá máximo choice; Vanguard reduz o menu. Primeiro defina o portfolio, depois a plataforma.
ISA é tax wrapper, não investment return
Um global equity ETF pode cair muito nas duas plataformas. Um objetivo em três anos não deve usar automaticamente o mesmo risk profile de retirement em 35 anos.
Use a Investment Calculator para capital inicial, contributions, horizon e vários returns. Escolha allocation que consiga manter durante downturns.
Trading 212: £0 commission não significa zero total cost
Trading 212 publica £0 trading commission e £0 custody fee. A principal taxa de plataforma em muitos casos é 0,15% FX quando ocorre currency conversion. Fund costs e certos market taxes continuam.
Quem compra GBP-listed ETFs pode ter explicit cost muito baixo. Frequent US-stock purchases geram FX.
Vanguard Investor: £4/mês abaixo de £32.000
A self-managed ISA custa atualmente £4/mês abaixo de £32.000. A partir desse nível, account fee é 0,15%/ano, máximo £375. Fund OCF é adicional.
£48 equivalem a 0,96% de £5.000 e 0,24% de £20.000. O fixed minimum pesa mais no início.
O custo de oportunidade também compõe
Se o mesmo Vanguard ETF pode ser comprado nas duas plataformas sem FX, Trading 212 pode evitar os £48 de platform fee.
Use a Compound Interest Calculator para ver esse valor ao longo de décadas.
Trading 212 oferece muito mais escolha
Há stocks e ETFs de vários mercados, incluindo global equity, bonds, emerging markets, sectors e individual companies. Fractional shares ajudam pequenos investors.
Choice também pode incentivar overtrading. Zero commission não transforma thematic chasing numa boa estratégia.
Vanguard limited menu pode ser behavioral advantage
Vanguard publica mais de 85 próprios funds no self-managed service. Não oferece individual stocks ou third-party ETFs.
Para one-fund passive investing isso pode ser perfeito. Para multi-provider portfolio é uma limitação.
Fractional shares reduzem idle cash
Trading 212 permite fractional purchases em muitos instruments. £50/month podem ser investidos sem esperar whole share price.
Vanguard mutual funds também podem receber regular contributions de forma eficiente; ETFs têm outra execution.
0,15% FX em valores reais
£1.000 convertidos custam cerca de £1,50; doze conversions semelhantes custam £18.
Um GBP-listed ETF com US stocks pode ter dollar exposure sem broker FX em cada purchase. Exposure e conversion fee são diferentes.
Multi-currency Invest não é automaticamente igual à ISA
Trading 212 promove multi-currency no Invest account, mas ISA segue regras específicas.
Confirme live help documentation para operações frequentes em moedas estrangeiras.
Vanguard ETF dealing: batch free, live £7,50
Scheduled batch dealing é gratuito em ETFs; immediate Quote and Deal custa £7,50.
Long-term monthly investor pode evitar live fee. Usá-la todo mês muda o resultado.
Exemplo: £100 por mês
Average balance no primeiro ano é baixo e £48 Vanguard tornam-se grande percentagem. Trading 212 com GBP ETF pode quase não ter platform cost.
Mas Vanguard simplicity pode reduzir speculative trading. Comportamento também tem valor.
Exemplo: full £20.000 ISA allowance
£48 são 0,24% de £20.000. Acima de £32.000, Vanguard passa para 0,15%.
Use o mesmo ETF para isolar platform fee; se fundos diferem, inclua OCF e tracking.
Exemplo: ISA de £75.000
Vanguard custa cerca de £112,50/ano antes do fund cost. Trading 212 mantém zero custody fee, mas foreign trading pode criar FX.
O workflow real decide a diferença final.
Use ISA transfer oficial
Trading 212 suporta transfers e diz que um ISA transfer correto não consome nova allowance. Cash e in-specie são possíveis conforme o caso. Fractional holdings podem não transferir.
Não faça withdrawal e recontribution sem entender flexible ISA rules.
In-specie reduz time out of market
Supported holdings podem mudar sem venda. Isso reduz o risco de ficar em cash enquanto market sobe.
Confirme o security exato no receiving platform.
Trading 212 para Vanguard pode ser mais difícil
Individual shares e non-Vanguard ETFs não entram no Vanguard Investor. Podem precisar de sale ou outro destino.
Vanguard-only universe deve ser aceito antes de abrir.
FSCS não cobre market decline
Eligible investment claims podem ser protegidas até £85.000 por person/firm sob certas condições. Investment loss normal não é coberta.
High-balance investors devem ler custody e protection rules atuais.
Individual shares aumentam concentration risk
Trading 212 torna stock picking fácil. Dez favourite stocks podem ainda ser concentrados.
Também é possível usar Trading 212 apenas com broad ETFs e manter passive discipline.
Automation não precisa de hyper-rebalancing
Pies e recurring investments ajudam target allocation. Rebalancear cada pequena diferença pode gerar activity e FX desnecessários.
Use novas contributions para corrigir pesos quando possível.
Managed investing é outra categoria
Vanguard managed services cobram management fees e escolhem o portfolio. Não misture com self-directed.
Compare managed portfolios com outros serviços geridos e contas DIY apenas com plataformas self-directed; assim os custos refletem o serviço realmente comprado.
Retirement depende mais da contribution rate
£300/month por 35 anos dependem principalmente de contributions, return e allocation.
Use a Retirement Calculator para calcular a savings rate necessária.
Stocks & Shares ISA não é savings account
Cash ISA reform não torna equities adequadas para emergency fund ou house deposit próximo.
Objetivos curtos precisam de capital stability adequada.
O que verificar antes de abrir
Confirme platform fee, dealing, FX, supported assets, minimums, fractional rules, transfers, automation, FSCS e fund costs.
Some todas as ISA subscriptions: £20.000 é overall allowance.
Conclusão: Trading 212 é mais amplo e barato; Vanguard mais limitado e simples
Trading 212 combina low explicit costs, fractions e amplo choice. Vanguard cobra account fee e limita produtos, podendo melhorar simplicity para passive investors.
Use a calculadora com o mesmo portfolio e fees reais. Este conteúdo é educativo, não aconselhamento de investimento ou fiscal pessoal.
Fund OCF continua nas duas plataformas
Zero custody fee não torna o ETF gratuito. O underlying fund cobra a sua própria ongoing charge, incorporada no return. Se comprar exatamente o mesmo Vanguard ETF no Trading 212 e no Vanguard Investor, a fund cost é a mesma; o que muda é a platform layer e a execution. Uma comparison séria deve somar fund OCF, platform fee, FX e dealing aplicável, em vez de comparar apenas dois números de marketing.
Stamp Duty e outras market taxes pertencem ao security
Certas compras de UK shares podem estar sujeitas a Stamp Duty Reserve Tax, enquanto ETFs podem ter tratamento diferente. Mercados estrangeiros também podem cobrar taxes ou regulatory fees. Essas despesas não significam necessariamente que o broker é mais caro; resultam do instrumento e da bolsa. Compare o mesmo asset em ambas as plataformas quando quiser isolar broker cost.
24/5 trading é conveniência, não vantagem de retorno
Trading 212 oferece 24/5 trading em selected liquid US shares. Pode ser útil para alguém que precisa negociar fora do horário normal dos EUA, mas extended-hours spreads e liquidity podem ser diferentes. Um long-term ISA investor que compra broad ETFs não precisa transformar essa disponibilidade num hábito. Mais horas para negociar também criam mais oportunidades para reagir emocionalmente a news.
Pies podem simplificar contributions, mas overlap precisa ser auditado
Uma Pie pode dividir automaticamente £500 entre vários ETFs. Isso é conveniente, mas um global ETF, S&P 500 ETF e technology ETF podem possuir muitas das mesmas companies. A ferramenta automatiza weights; não verifica se a portfolio é economicamente diversificada. Faça uma revisão de holdings e sectors antes de adicionar fundos apenas porque a interface facilita.
Transferência pode interromper automation
Durante um ISA transfer, recurring deposits, dividend reinvestment ou Pie settings podem precisar de nova configuração. Antes de iniciar, guarde uma lista do monthly amount, investments e target weights. Depois do completion, confirme que direct debit e recurring purchases foram retomados. Perder três ou quatro monthly contributions pode custar mais que a fee anual que motivou a mudança.
Vanguard minimum contribution também deve caber no orçamento
Vanguard indica que o self-managed service pode começar, conforme a opção, com lump sum de £500 ou regular investment de £100/month. Para quem deseja investir £25 ou £50 por mês, Trading 212 fractional functionality pode encaixar melhor. O melhor plano é aquele que permite contribuição sustentável sem esperar artificialmente por um minimum maior.
Compare Trading 212 e Vanguard Investor com a Investment Calculator
Fontes / Referências oficiais
- Trading 212 — Invest, ISA and SIPP fees
- Trading 212 — Stocks & Shares ISA
- Trading 212 — Portfolio transfers
- Trading 212 — ISA transfers
- Trading 212 — Fractional investing
- Vanguard Investor UK — Stocks & Shares ISA
- Vanguard Investor UK — Fees explained
- Vanguard Investor UK — How to start investing
- Vanguard Investor UK — Order placement and ETF dealing
- GOV.UK — ISA reform from April 2027
- FSCS — Investment protection