 Wael.T
Comparez Trading 212 et Vanguard Investor UK selon frais 2026, choix d’ETF, FX, fractions, dealing, transferts, FSCS et capitalisation à long terme.
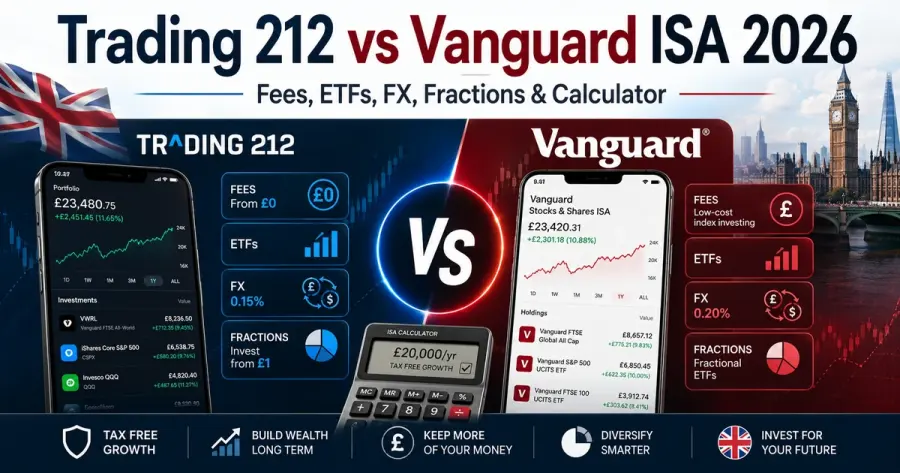
Trading 212 et Vanguard Investor peuvent tous deux héberger des investissements dans une Stocks & Shares ISA, mais leurs philosophies sont opposées. Trading 212 offre un vaste marché d’actions et d’ETF avec commission de trading et custody fee à £0, plus 0,15% de FX lorsque la conversion est nécessaire. Vanguard Investor facture un account fee et limite volontairement le choix aux produits Vanguard, créant une expérience passive plus encadrée.
Pourquoi la comparaison devient plus importante avec les nouvelles règles ISA
L’allowance ISA reste £20 000 pour 2026–27. À partir d’avril 2027, le gouvernement prévoit de limiter les nouvelles subscriptions Cash ISA à £12 000 pour les moins de 65 ans tout en conservant £20 000 au total. Cela ne rend pas les actions adaptées à tout le monde, mais augmente l’intérêt pour la Stocks & Shares ISA.
Trading 212 maximise le choix; Vanguard réduit volontairement le menu. La première question doit être « quel portefeuille veux-je posséder? », pas « quelle app coûte le moins? ».
Une ISA est une enveloppe fiscale, pas un placement
Le risque vient des actifs détenus. Un ETF mondial peut perdre 25% dans une mauvaise année quelle que soit la plateforme. Un objectif à trois ans et une retraite à 35 ans n’ont pas la même allocation.
Utilisez l’Investment Calculator pour tester capital initial, contributions, horizon et plusieurs rendements. Choisissez ensuite une allocation supportable pendant une baisse.
Trading 212 : commission gratuite, mais pas coût total nul
Trading 212 affiche £0 de trading commission et de custody fee sur Invest, ISA et SIPP. Une conversion de devise applicable coûte actuellement 0,15%. Des taxes de marché et les ongoing costs des ETF peuvent aussi exister.
Un investisseur qui achète un ETF coté en livres peut donc avoir très peu de frais de plateforme. Celui qui achète des actions américaines chaque semaine crée davantage de FX.
Vanguard Investor : £4 par mois sous £32 000
La self-managed ISA Vanguard coûte actuellement £4 par mois pour un solde inférieur à £32 000. À partir de £32 000, l’account fee est 0,15% par an, plafonné à £375. Les frais des fonds s’ajoutent.
£48 par an représentent 0,96% d’un compte de £5 000, mais seulement 0,24% de £20 000. Le minimum fixe pénalise donc proportionnellement les petits comptes.
Le coût d’opportunité des £48
Si le même Vanguard ETF est disponible sur les deux plateformes et acheté sans FX, Trading 212 peut n’avoir aucun platform fee explicite tandis que Vanguard prélève £48 sous £32 000.
Le Compound Interest Calculator permet de projeter ces £48 non investis pendant 20 ou 30 ans. Le montant n’est pas énorme, mais il doit être visible.
Trading 212 offre un univers beaucoup plus large
Des milliers d’actions et ETF de plusieurs marchés sont accessibles. On peut combiner global equity, gilts, emerging markets, secteurs et individual stocks. Les fractions permettent d’investir de petits montants.
Le danger est comportemental : zéro commission facilite également les changements inutiles, les thematic ETFs et le stock picking impulsif. La liberté doit servir un plan.
Le catalogue limité de Vanguard peut protéger la discipline
Vanguard indique proposer plus de 85 fonds dans son service self-managed. Il n’est pas possible d’y acheter une action Nvidia, Tesco ou un ETF concurrent.
Pour quelqu’un qui veut un seul fonds diversifié et des versements automatiques, cette limitation peut réduire la tentation de trader. Pour un portefeuille multi-provider, elle devient un handicap.
Les fractions comptent pour les petites contributions
Trading 212 permet des fractional purchases sur de nombreux titres, parfois à partir de très petits montants. Un investisseur à £50 par mois peut donc placer presque tout immédiatement.
Les fonds Vanguard peuvent également absorber des contributions régulières efficacement, mais les ETFs suivent leur propre mécanisme de dealing. Il faut regarder l’actif précis.
Le FX de 0,15% en chiffres
£1 000 convertis vers un titre en dollars coûtent environ £1,50 de FX explicite. Douze conversions similaires représentent environ £18.
Un ETF coté à Londres en GBP peut détenir des entreprises américaines sans générer un FX broker à chaque achat. Exposition au dollar et frais de conversion sont deux choses différentes.
Multi-currency : ne pas supposer que Invest et ISA fonctionnent pareil
Trading 212 met en avant un Invest account multi-currency. L’ISA reste soumise à des règles spécifiques. Certaines fonctions de devise ne doivent pas être supposées identiques.
Pour un portfolio uniquement en GBP cela compte peu; pour des US stocks fréquents, cela peut déterminer la répétition du FX.
Vanguard ETF dealing : batch gratuit ou live à £7,50
Vanguard exécute gratuitement des batch ETF orders à des moments prévus, actuellement deux fois par jour ouvré. Une exécution immédiate Quote and Deal coûte £7,50.
Un buy-and-hold investor mensuel peut éviter ce coût. Payer £7,50 à chaque achat changerait fortement la comparaison.
Exemple : £100 par mois pour débuter
La première année, le solde moyen est faible. Les £48 Vanguard représentent donc une part significative des actifs, tandis qu’un ETF GBP chez Trading 212 peut ne générer aucun frais de plateforme.
Mais si l’environnement Vanguard évite au débutant de spéculer, ce bénéfice comportemental peut valoir davantage. Le coût doit simplement être conscient.
Exemple : contribution annuelle complète de £20 000
À £20 000, £48 représentent 0,24%. Trading 212 reste sans custody fee. Une fois Vanguard au-dessus de £32 000, l’account fee passe à 0,15%.
Pour isoler la plateforme, comparez le même ETF lorsque possible. Sinon, ajoutez OCF, benchmark et tracking.
Exemple : ISA de £75 000
Vanguard coûte environ £112,50 par an à 0,15%, avant les frais du fonds. Trading 212 peut rester sans custody fee pour un ETF GBP buy-and-hold.
Un portefeuille composé d’actions US génère toutefois du FX, réduisant l’écart. Le style d’investissement reste déterminant.
Un transfert ISA doit conserver l’enveloppe fiscale
Trading 212 supporte des ISA transfers et explique qu’un transfert correctement exécuté ne compte pas comme nouvelle subscription. Les transferts cash et in-specie sont possibles dans certains cas. Les fractional positions ne sont généralement pas transférables.
Évitez un retrait vers le compte bancaire suivi d’un nouveau dépôt sans comprendre flexible ISA et contribution rules.
In-specie réduit le risque de rester en cash
Les titres supportés peuvent être déplacés sans vente, limitant le risque de manquer une hausse pendant le transfert.
Un Vanguard ETF coté peut être supporté chez Trading 212; un mutual fund Vanguard peut nécessiter un traitement différent. Vérifiez avant d’initier.
Le transfert vers Vanguard est beaucoup plus restrictif
Un portefeuille Trading 212 contenant individual stocks ou non-Vanguard ETFs ne peut pas être reproduit chez Vanguard Investor. Certains actifs devront être vendus ou rester ailleurs.
Le catalogue fermé doit donc être accepté dès le départ.
FSCS ne protège pas contre la baisse des marchés
Les réclamations d’investissement admissibles peuvent être protégées jusqu’à £85 000 par personne et par firm dans certaines circonstances. Une perte de marché normale n’est pas couverte.
Lisez les règles de custody et FSCS si le balance est important plutôt que d’interpréter £85 000 comme garantie du portefeuille.
Les actions individuelles augmentent le risque de concentration
Trading 212 permet de constituer facilement un portefeuille de sociétés individuelles. Dix actions favorites ne créent pas nécessairement une diversification correcte.
On peut toutefois utiliser Trading 212 uniquement pour des broad ETFs et obtenir une diversification similaire à un environnement fund-only.
Automation et rebalancing doivent rester utiles
Pies et recurring investments peuvent automatiser des target weights. Rebalancer trop fréquemment de petites différences peut générer des trades et FX inutiles.
Les nouvelles contributions peuvent souvent ramener l’allocation vers la cible sans vendre.
Managed investing est un autre produit
Les services managed de Vanguard ajoutent des management fees et prennent les décisions de portefeuille. Ils ne doivent pas être comparés comme s’ils étaient la même chose que le self-directed.
Comparez managed avec managed; DIY avec DIY.
Pour la retraite, la discipline des versements domine
£300 par mois pendant 35 ans sont surtout influencés par le rendement, l’allocation et la constance.
Utilisez le Retirement Calculator pour estimer le montant mensuel nécessaire puis choisissez la plateforme qui facilite ce comportement.
Stocks & Shares ISA n’est pas un compte d’épargne
Une réforme du Cash ISA ne transforme pas les actions en cash. Un portefeuille peut être en baisse au moment où l’argent est nécessaire.
Emergency fund et house deposit proche doivent suivre leur propre niveau de risque.
Que vérifier juste avant d’ouvrir
Confirmez platform fee, dealing, FX, actifs supportés, minimums, fractions, transfers, automation, FSCS et ongoing fund charges.
Suivez aussi toutes vos ISA subscriptions : £20 000 est une allowance totale et non par application.
Conclusion : Trading 212 est plus large et moins cher explicitement; Vanguard plus limité et plus simple
Trading 212 est très fort sur le coût explicite, les fractions et le choix. Vanguard facture un account fee mais crée une expérience passive volontairement plus restreinte.
Utilisez le calculateur avec le même portefeuille et les frais réels. Ce contenu est éducatif et non un conseil d’investissement ou fiscal personnel.
Comparez Trading 212 et Vanguard Investor avec l’Investment Calculator
Sources / Références officielles
- Trading 212 — Invest, ISA and SIPP fees
- Trading 212 — Stocks & Shares ISA
- Trading 212 — Portfolio transfers
- Trading 212 — ISA transfers
- Trading 212 — Fractional investing
- Vanguard Investor UK — Stocks & Shares ISA
- Vanguard Investor UK — Fees explained
- Vanguard Investor UK — How to start investing
- Vanguard Investor UK — Order placement and ETF dealing
- GOV.UK — ISA reform from April 2027
- FSCS — Investment protection