 Wael.T
Vergleichen Sie Trading 212 und Vanguard Investor UK Stocks & Shares ISA nach Plattformgebühren, ETF-Auswahl, FX, Fractional Shares, Dealing, Transfers und…
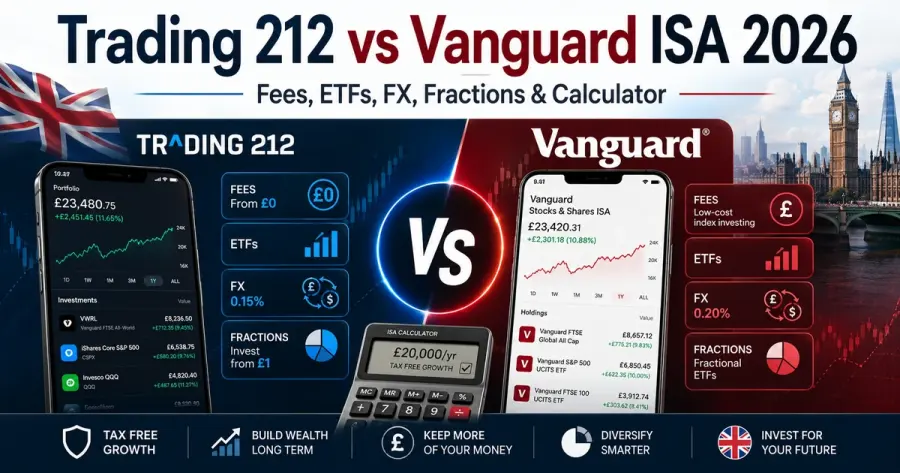
Trading 212 und Vanguard Investor UK können beide Investments in einer Stocks & Shares ISA halten, lösen aber unterschiedliche Probleme. Trading 212 bietet eine breite Aktien- und ETF-Auswahl mit £0 Trading Commission, ohne Custody Fee und mit 0,15% FX bei nötiger Währungsumrechnung. Vanguard Investor ist eine kuratierte Vanguard-only-Plattform mit Account Fee, kleinerem Investmentuniversum und bewusst einfacherem Passive-Investing-Workflow.
Warum der Vergleich mit den ISA-Regeln 2026 besonders aktuell ist
Die UK ISA Allowance bleibt 2026–27 bei £20.000. Ab 6. April 2027 soll für unter 65-Jährige der Cash-ISA-Subscription-Limit auf £12.000 sinken, während die gesamte ISA Allowance £20.000 bleibt. Das zwingt niemanden in Aktien, macht aber den Stocks & Shares ISA für viele Sparer relevanter.
Trading 212 und Vanguard stehen für unterschiedliche DIY-Stile. Trading 212 maximiert Auswahl und senkt explizite Dealing Costs. Vanguard begrenzt den Katalog auf eigene Funds und ETFs, was Ablenkung reduzieren kann. Zuerst sollte deshalb feststehen, welches Portfolio Sie besitzen möchten.
Eine ISA ist ein Tax Wrapper, kein Investment
Die Plattform erzeugt keine Rendite; die Investments tun es. Ein Global-Equity-ETF kann in einer Krise bei beiden Anbietern deutlich fallen. Ein Anleger mit drei Jahren Horizont braucht möglicherweise eine andere Asset Allocation als jemand, der für 35 Jahre Retirement investiert.
Nutzen Sie den Investment Calculator mit Startkapital, Monthly Contributions, Laufzeit und mehreren Return Assumptions. Danach wählen Sie ein Risiko, das Sie auch in einem Bear Market durchhalten können.
Trading 212: £0 Commission ist nicht gleich Nullkosten
Trading 212 listet aktuell Trading Commission und Custody Fee mit £0 für Invest, ISA und SIPP. Relevant ist insbesondere eine 0,15%-FX-Fee, wenn eine Währungsumrechnung erforderlich ist. Dazu können UK Stamp Taxes oder andere Marktgebühren kommen, während ETFs ihre eigenen laufenden Kosten besitzen.
Wer in GBP einen London-listed ETF kauft, kann daher extrem niedrige Plattformkosten haben. Wer wöchentlich US-Aktien in Dollar kauft, erzeugt dagegen regelmäßige FX-Kosten.
Vanguard Investor: £4 pro Monat unter £32.000
Vanguards Self-Managed ISA berechnet derzeit £4 pro Monat, wenn der investierte Saldo unter £32.000 liegt. Ab £32.000 beträgt die Account Fee 0,15% pro Jahr, gedeckelt auf £375. Zusätzlich fallen die laufenden Kosten der Vanguard Funds an.
Bei £5.000 sind £48 im Jahr 0,96% des Portfolios; bei £20.000 sind es 0,24%. Für kleine Accounts ist der fixe Mindestbetrag deshalb deutlich relevanter als für größere.
Den £48-Effekt über Jahrzehnte rechnen
Wenn derselbe Vanguard ETF auf beiden Plattformen verfügbar ist und keine FX anfällt, kann Trading 212 bei der Plattformgebühr nahe null liegen, während Vanguard unter £32.000 jährlich £48 verlangt. Diese £48 sind kein riesiger Betrag, aber über 20 oder 30 Jahre fehlt auch deren Compounding.
Mit dem Compound Interest Calculator können Sie die Opportunity Cost modellieren. Wichtig ist, Pfundkosten immer relativ zum Portfolio zu sehen.
Trading 212 bietet wesentlich mehr Auswahl
Trading 212 ermöglicht Zugriff auf viele Aktien und ETFs mehrerer Märkte. Anleger können einen Global ETF, Gilt ETF, Emerging-Markets ETF, Sektorprodukte und einzelne Unternehmen kombinieren. Fractional Shares erlauben kleine Pound-Beträge.
Die breite Auswahl ist nützlich, kann aber Overtrading fördern. Eine ISA kann schnell aus überlappenden Themen-ETFs und Einzelaktien bestehen. £0 Commission senkt vernünftige Kosten, entfernt aber gleichzeitig eine psychologische Bremse für unnötiges Trading.
Vanguards begrenztes Universum kann Verhaltensvorteil sein
Vanguard Investor nennt mehr als 85 Vanguard Funds im Self-Managed Service. Dazu gehören Index Funds, ETFs, Bonds und Multi-Asset-Produkte. Einzelaktien oder Non-Vanguard-ETFs sind nicht verfügbar.
Wer nur einen diversifizierten Passive Fund besparen möchte, kann diese Einschränkung als Vorteil empfinden. Wer bewusst andere Anbieter oder Einzelaktien nutzen will, ist dagegen strukturell eingeschränkt.
Fractional Investing ist besonders bei kleinen Beiträgen wichtig
Trading 212 unterstützt Fractional Purchases bei vielen Securities. Ein Anleger mit £50 monatlich muss also nicht warten, bis genug Cash für eine ganze Aktie vorhanden ist.
Bei Vanguard können klassische Fonds regelmäßige Contributions ebenfalls effizient aufnehmen, während ETFs einen eigenen Dealing-Prozess haben. Entscheidend ist, ob Ihr konkretes Investment kleine Beiträge ohne großen Cash Drag verarbeitet.
0,15% FX bei Trading 212 in konkreten Zahlen
Bei £1.000 Kauf eines USD-Security entsprechen 0,15% ungefähr £1,50. Zwölf solcher Conversions kosten etwa £18 explizite FX Fee. Das ist relativ niedrig, aber nicht null.
Ein in London in GBP gehandelter ETF, der US-Unternehmen hält, kann Dollar-Exposure besitzen, ohne dass der Investor bei jedem Kauf eine Broker-FX-Fee zahlt. Currency Exposure und Conversion Fee sind verschiedene Konzepte.
Multi-Currency-Funktionen sind im Invest Account nicht identisch mit ISA
Trading 212 bewirbt Multi-Currency im Invest Account. ISA-Transaktionen unterliegen jedoch ISA-spezifischen Strukturen. Anleger sollten nicht davon ausgehen, dass jede Multi-Currency-Funktion exakt gleich in der ISA funktioniert.
Für GBP-listed ETFs ist dies oft irrelevant; für häufige US-Stock-Trades kann es die Zahl der FX-Conversions bestimmen.
Vanguard ETF Dealing: Batch kostenlos, Live Quote £7,50
Vanguard bietet kostenlose Batch-Ausführung für ETFs zu geplanten Zeitpunkten, derzeit zweimal pro Business Day. Wer einen sofortigen Quote-and-Deal-Trade möchte, zahlt £7,50 pro Trade. Mutual Funds folgen ihrem jeweiligen Valuation-Prozess.
Ein Monthly Buy-and-Hold Investor braucht wahrscheinlich keine Live-Ausführung. Wer trotzdem jedes Mal £7,50 zahlt, verändert den Kostenvergleich deutlich.
Beispiel: £100 pro Monat als Beginner
Im ersten Jahr bleibt der Average Balance klein. £48 Vanguard Platform Fee sind deshalb prozentual hoch, während Trading 212 bei einem GBP ETF ohne FX nahezu keine explizite Plattformgebühr hat.
Wenn Vanguard durch seine begrenzte Auswahl jedoch verhindert, dass der Anleger spekulativ handelt und aufhört zu sparen, kann die Behavioral Value höher sein als £48. Man sollte nur bewusst wissen, was diese Einfachheit kostet.
Beispiel: volle £20.000 ISA Contribution
Bei £20.000 entspricht £48 zunächst 0,24%. Trading 212 hat weiterhin keine Custody Fee. Sobald der Vanguard-Saldo £32.000 überschreitet, wechselt die Gebühr auf 0,15%.
Wenn exakt derselbe Vanguard ETF auf Trading 212 gehalten wird, lässt sich die Plattformgebühr sauber isolieren. Bei unterschiedlichen Funds müssen OCF, Benchmark und Tracking ebenfalls verglichen werden.
Beispiel: £75.000 ISA
Bei £75.000 kostet Vanguard 0,15% oder £112,50 pro Jahr vor Fund Costs. Trading 212 kann bei einem GBP Buy-and-Hold ETF weiterhin ohne Custody Fee auskommen.
Ein US-Stock-Portfolio bei Trading 212 kann jedoch durch FX zusätzliche Kosten erzeugen. Das Investmentverhalten entscheidet somit, wie groß der Plattformvorteil tatsächlich ist.
ISA Transfers sollten den Wrapper erhalten
Trading 212 unterstützt ISA Transfers und erklärt, dass korrekt ausgeführte Transfers nicht als neue Subscription gegen die Jahresallowance zählen. Cash- und In-Specie-Transfers sind in geeigneten Fällen möglich. Fractional Shares lassen sich typischerweise nicht zwischen Anbietern übertragen.
Für einen Providerwechsel sollten Sie nicht einfach in das eigene Bankkonto auszahlen und neu einzahlen, ohne Flexible-ISA- und Contribution-Regeln zu verstehen. Der formale Transfer ist meist sauberer.
In-Specie reduziert Time Out of Market
Supported Holdings können übertragen werden, ohne sie vorher zu verkaufen. Das reduziert das Risiko, während eines steigenden Marktes mehrere Tage oder Wochen in Cash zu stehen.
Ein Vanguard ETF kann auf Trading 212 möglicherweise unterstützt sein; ein nicht börsengehandelter Vanguard Mutual Fund kann anders behandelt werden. Prüfen Sie Security Eligibility vor Start.
Von Trading 212 zu Vanguard ist die Auswahl viel enger
Ein Trading-212-Portfolio mit Einzelaktien oder Non-Vanguard ETFs kann bei Vanguard Investor nicht einfach übernommen werden. Positionen müssen eventuell verkauft, bei einem anderen Broker gehalten oder separat übertragen werden.
Die Vanguard-only-Struktur ist deshalb schon vor Eröffnung ein wichtiger strategischer Punkt.
FSCS schützt nicht vor fallenden Märkten
Eligible Investment Claims können unter bestimmten Voraussetzungen bis £85.000 pro Person und Firma geschützt sein. FSCS deckt aber keine normalen Investment Losses.
Trading 212 UK Ltd ist FCA-reguliert; auch Vanguard operiert im UK Regulatory Framework. Anleger mit großen Balances sollten Custody- und FSCS-Regeln direkt prüfen.
Individual Stocks erhöhen Concentration Risk
Trading 212 ermöglicht leicht den Aufbau eines Portfolios aus Einzelunternehmen. Zehn Lieblingsaktien sind aber nicht automatisch diversifiziert.
Vanguards Fund-only-Umgebung lenkt natürlicher zu Pooled Investments. Auf Trading 212 kann derselbe Diversifikationsgrad über Broad ETFs erreicht werden, wenn der Anleger diszipliniert bleibt.
Automation und Rebalancing nicht übertreiben
Trading 212 Pies und Recurring Investments können Zielgewichte automatisieren. Häufiges Rebalancing wegen kleinster Abweichungen kann aber unnötige FX-Aktivität erzeugen.
Viele Anleger können mit neuen Contributions statt Verkäufen rebalancen. Das hält Turnover niedrig.
Managed Services separat vergleichen
Vanguard Managed Portfolio Services verursachen zusätzliche Management Costs und übernehmen die Portfolioverwaltung. Das ist nicht dasselbe Produkt wie Self-Directed Trading.
Vergleichen Sie Managed mit Managed und DIY mit DIY. Sonst entstehen irreführende Fee Tables.
Retirement: Contribution Rate schlägt Plattformfunktionen
Wer 35 Jahre lang £300 monatlich investiert, wird stärker von Contributions, Market Return und Asset Allocation beeinflusst als von den meisten Interface-Unterschieden.
Nutzen Sie den Retirement Calculator, um den nötigen Sparbetrag zu schätzen, und wählen Sie dann die Plattform, auf der Sie diesen Plan tatsächlich durchhalten.
Stocks & Shares ISA ist kein Savings Account
Cash ISA und Stocks & Shares ISA teilen den Begriff ISA, aber nicht das Risiko. Investments schwanken und können zum Verkaufszeitpunkt weniger wert sein.
Die Cash-ISA-Reform 2027 ist kein Grund, Emergency Money oder einen House Deposit für nächstes Jahr in Aktien zu verlagern.
Was vor Eröffnung geprüft werden sollte
Bestätigen Sie Live Platform Fee, Dealing Fee, FX, Investment Universe, Minimum Contribution, Fractional Rules, Transfers, Automation, FSCS und die OCF des gewählten Fonds. Gebühren können sich ändern.
Tracken Sie außerdem alle ISA Subscriptions über sämtliche Provider. Die £20.000 gelten insgesamt, nicht pro App.
Fazit: Trading 212 ist breiter und explizit günstiger, Vanguard bewusst enger
Trading 212 bietet starke Flexibilität, Fractional Investing und sehr niedrige explizite Plattformkosten. Vanguard Investor verlangt eine Account Fee und beschränkt auf Vanguard Funds, kann dafür eine bewusst einfache Passive-Investing-Umgebung schaffen.
Nutzen Sie den Rechner unten mit identischen Portfolioannahmen und den jeweiligen laufenden Kosten. Dieser Beitrag ist allgemeine Information und keine persönliche Anlage- oder Steuerberatung.
Trading 212 und Vanguard Investor mit dem Investment Calculator vergleichen
Quellen / Offizielle Referenzen
- Trading 212 — Invest, ISA and SIPP fees
- Trading 212 — Stocks & Shares ISA
- Trading 212 — Portfolio transfers
- Trading 212 — ISA transfers
- Trading 212 — Fractional investing
- Vanguard Investor UK — Stocks & Shares ISA
- Vanguard Investor UK — Fees explained
- Vanguard Investor UK — How to start investing
- Vanguard Investor UK — Order placement and ETF dealing
- GOV.UK — ISA reform from April 2027
- FSCS — Investment protection