 Wael.T
Uitgebreide Canada-gids 2026 over $8.000 FHSA-room, $40.000 lifetime limit, $60.000 HBP, $7.
Bijgewerkt: 26 augustus 2026
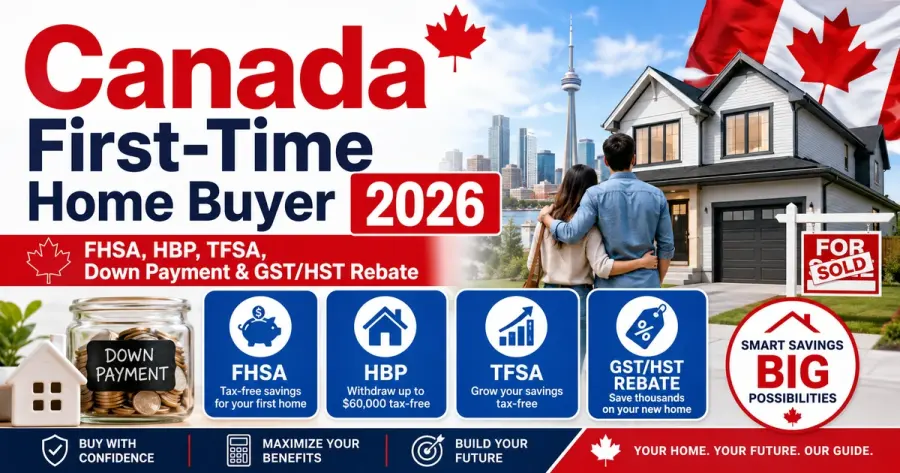
Canada heeft in 2026 een opvallend uitgebreide toolkit voor first-time home buyers. Een eligible buyer kan een FHSA gebruiken met $8.000 room in het openingsjaar en $40.000 lifetime contribution limit, een qualifying FHSA withdrawal combineren met maximaal $60.000 uit een RRSP via het Home Buyers’ Plan, TFSA-savings belastingvrij opnemen en bij bepaalde nieuwbouwwoningen mogelijk de nieuwe first-time home buyers’ GST/HST rebate claimen. De belangrijkste planning blijft echter hetzelfde: koop een woning die de maandelijkse cash flow aankan en houd na closing voldoende liquiditeit over.
Begin met affordability en pas daarna met registered accounts
Een belastingvoordeel kan de down payment sneller laten groeien, maar maakt een te dure woning niet betaalbaar. Tel mortgage payment, property tax, utilities, condo fees, insurance, maintenance en normale uitgaven op. Gebruik de Home Affordability Calculator voordat je grote FHSA- of RRSP-beslissingen neemt. Een household dat $70.000 down payment kan verzamelen maar maandelijks credit-card debt nodig heeft om de housing cost te dragen, heeft te agressief gekocht.
Ken eerst de federal minimum down-payment formula
FCAC legt uit dat tot $500.000 doorgaans minimaal 5% nodig is. Boven $500.000 en onder $1,5 miljoen geldt 5% op de eerste $500.000 plus 10% op het deel daarboven. Vanaf $1,5 miljoen is de minimum down payment 20%. Een lender kan meer eisen. Gebruik de Down Payment Calculator om minimum, 10%, 15% en 20% te vergelijken in dollars.
20% is een belangrijke threshold, maar niet altijd het beste doel
Met 20% voorkom je meestal mortgage default insurance, maar wachten op dat bedrag kan in expensive markets jaren kosten. Een kleinere insured down payment kan earlier ownership mogelijk maken; een grotere down payment verlaagt principal en monthly payment. De keuze hangt af van rent, expected holding period, income growth en remaining cash. Een household zonder emergency fund is kwetsbaar, ook wanneer het precies 20% heeft gehaald.
FHSA combineert tax deduction met tax-free qualifying withdrawal
De First Home Savings Account heeft kenmerken van RRSP en TFSA. Eligible contributions zijn doorgaans deductible, growth kan binnen de account plaatsvinden en een qualifying withdrawal voor een first home is niet taxable. In het openingsjaar begint participation room op $8.000 en de gewone lifetime limit is $40.000. Daardoor verdient FHSA voor veel eligible buyers aandacht voordat ze extra non-registered savings opbouwen.
Een FHSA vroeg openen kan toekomstige room creëren
FHSA room ontstaat niet automatisch vanaf adulthood; de clock start wanneer de eerste FHSA wordt geopend. Carry-forward is beperkt. Iemand die in 2025 opent en niets bijdraagt kan in 2026 onder de rules tot $16.000 room hebben, terwijl iemand die pas in 2026 opent met $8.000 begint. Als homeownership over enkele jaren realistisch is, kan early account opening daarom waardevol zijn.
Carry-forward is niet hetzelfde als de $40.000 lifetime limit
CRA gebruikt verschillende begrippen voor participation room, carry-forward, excess en re-participation. De normale unused-room carry-forward is in de praktijk begrensd tot maximaal $8.000 volgens de formule. Je kunt dus niet vijf jaar wachten en vervolgens $40.000 ineens storten. Controleer CRA My Account of Notice of Assessment vóór een large contribution of RRSP transfer.
Je kunt de FHSA deduction naar een later jaar schuiven
Een contribution hoeft niet volledig in hetzelfde tax year te worden afgetrokken. Unused deductible contributions kunnen worden meegenomen naar later. Een worker met low income kan nu bijdragen en de deduction in een future higher-bracket year gebruiken. Let op: FHSA contributions in januari/februari 2026 horen niet bij de 2025 return zoals sommige RRSP contributions; FHSA volgt het calendar year.
De investment mix in FHSA moet bij de aankoopdatum passen
FHSA is een wrapper, geen asset class. Bij closing binnen twaalf maanden kan een equity ETF te volatiel zijn: een 25% drawdown raakt direct het deposit. Cash, savings products, GICs met geschikte maturity of andere low-volatility holdings kunnen beter passen. Bij een five-year horizon kan meer risk mogelijk zijn, maar reduceer die risk naarmate de aankoopdatum harder wordt.
HBP geeft maximaal $60.000 RRSP withdrawal per eligible participant
Het Home Buyers’ Plan laat momenteel tot $60.000 uit RRSPs gebruiken voor een qualifying home. Onder de voorwaarden wordt het niet als een gewone taxable RRSP withdrawal behandeld, maar er ontstaat wel een repayment obligation. Een FHSA qualifying withdrawal hoeft juist niet te worden terugbetaald. HBP is daarom in wezen het tijdelijk gebruiken van retirement capital voor housing.
Een eerste HBP withdrawal in 2026 krijgt extra repayment relief
CRA heeft de tijdelijke relief uitgebreid voor first withdrawals van 2026 tot en met 2028. Bij een eerste withdrawal in 2026 start de 15-year repayment period pas in 2031. Dit kan de eerste homeowner years financieel lichter maken. Het bedrag blijft echter een toekomstig retirement obligation; wanneer de required repayment niet wordt gemaakt, kan volgens de HBP rules inkomen worden toegevoegd.
FHSA en HBP mogen voor dezelfde qualifying home worden gecombineerd
Dat is een van de krachtigste regels voor current buyers. Een eligible couple kan eigen FHSA assets en HBP withdrawals samenbrengen. Toch is “alles opnemen” niet automatisch verstandig. De buyer moet na closing nog repairs, deductibles, moving en normal emergencies kunnen betalen en voldoende retirement assets behouden. Gebruik registered plans om de purchase te ondersteunen, niet om elke dollar liquiditeit in de woning vast te zetten.
RRSP naar FHSA transfer levert geen dubbele deduction op
Een direct RRSP-to-FHSA transfer kan FHSA room gebruiken, maar is geen nieuwe deductible contribution. De original RRSP contribution gaf de tax benefit al. De transfer kan toch nuttig zijn omdat een later qualifying FHSA withdrawal geen HBP repayment nodig heeft. Daar staat tegenover dat de transfer lifetime FHSA room verbruikt. Vergelijk daarom new cash contributions met transfers voordat je beweegt.
TFSA blijft de meest flexibele down-payment account
De TFSA dollar limit voor 2026 is $7.000, plus eventuele unused room van eerdere jaren. Contributions zijn niet deductible, maar growth en withdrawals zijn doorgaans tax-free. Een home withdrawal heeft geen repayment schedule, en het opgenomen bedrag komt normaal terug als room in het volgende calendar year. Daardoor is TFSA bijzonder handig voor buyers die flexibiliteit willen houden.
Re-contribute niet te vroeg na een TFSA withdrawal
Neem je $25.000 op voor closing, dan mag je die $25.000 niet automatisch later hetzelfde jaar terugstorten tenzij je al voldoende andere unused room hebt. De withdrawal wordt meestal pas op 1 januari van het volgende jaar nieuwe room. CRA waarschuwt dat institutional reporting kan achterlopen; houd daarom eigen records bij om 1% excess-tax problems te voorkomen.
De 2026 GST/HST-rebate is belangrijk voor eligible new builds
Na Royal Assent in maart 2026 zijn applications geopend voor de federal first-time home buyers’ GST/HST rebate. Eligible buyers van een qualifying new or substantially renovated home tot $1 miljoen kunnen tot 100% van de GST/federal HST portion terugkrijgen, maximaal $50.000. Tussen $1 miljoen en $1,5 miljoen loopt het voordeel af; bij $1,5 miljoen of meer is er geen federal rebate.
Behandel de rebate pas als cash wanneer de transaction mechanics duidelijk zijn
Builder contract, tax-inclusive pricing, provincial HST, assignments en application timing bepalen hoe de benefit wordt ontvangen. Ontario heeft daarnaast een eigen provincial first-time-buyer rebate. Vraag lawyer en builder schriftelijk hoe de rebate in jouw closing werkt. Een spreadsheet waarin simpelweg $50.000 van de listing price wordt afgetrokken kan de cash requirement verkeerd voorstellen.
30-year insured amortization verlaagt payment maar verhoogt meestal lifetime interest
Sinds december 2024 kunnen alle first-time buyers en alle new-build buyers onder de federal reforms toegang hebben tot 30-year insured amortization wanneer de insurance criteria zijn vervuld. Spreiding over dertig jaar verlaagt monthly payment. Gebruik de Amortization Calculator om dezelfde balance op 25 en 30 jaar te vergelijken en te zien hoeveel extra interest de langere term kan kosten.
Gebruik de 30-year option niet automatisch om meer huis te kopen
De langere amortization kan waardevol zijn voor early-career households of gezinnen met childcare. Maar als de lower payment alleen wordt gebruikt om het purchase budget fors te verhogen, verdwijnt de safety margin. Een property die bij 25 jaar al comfortabel is, hoeft niet groter te worden omdat 30 jaar meer borrowing capacity lijkt te geven. Repairs en taxes blijven bestaan.
Mortgage insurance behoort tot het financed amount
Onder 20% is mortgage loan insurance meestal nodig. De premium wordt vaak aan principal toegevoegd en draagt daarna interest. Vergelijk 10%, 15% en 20% in de Mortgage Calculator. Het 20%-scenario bespaart insurance maar vraagt meer upfront cash; lagere down payment houdt liquiditeit beschikbaar maar vergroot de mortgage.
Closing costs staan naast de down payment
Land transfer taxes, lawyer, title insurance, inspection, appraisal, moving, tax adjustments en immediate repairs kunnen additional cash vereisen. Sommige provinces/cities hebben relief voor first-time buyers, maar rules verschillen. Het echte savings target is daarom down payment + closing reserve + emergency reserve. Vraag local estimates in plaats van één percentage op elk Canada-home toe te passen.
Couples moeten registered room samen plannen
Elke eligible partner heeft eigen FHSA room en lifetime limit en mogelijk eigen HBP capacity. Tax brackets en RRSP/TFSA balances kunnen verschillen. Een gezamenlijke planning moet laten zien van wie elke contribution is, wie welke deduction gebruikt, hoeveel cash wordt opgenomen en welke HBP repayment later volgt. Random sparen over accounts kan tax room verspillen of liquidity verkeerd verdelen.
Voorbeeld: een woning van $700.000
De minimum down payment is $45.000: $25.000 op de eerste $500.000 plus $20.000 op de volgende $200.000. Heeft een couple $30.000 in FHSAs, $25.000 TFSA cash en $35.000 HBP capacity, dan is $90.000 beschikbaar. Ze hoeven niet alles te gebruiken. $15.000–$25.000 post-closing liquidity kan belangrijker zijn dan de laatste marginal reduction in mortgage payment.
Voorbeeld: eligible new build van $900.000
De federal rebate kan aanzienlijk zijn, maar model de financing eerst met de echte contract price en required down payment. Voeg daarna een scenario toe met de confirmed rebate. De home purchase moet niet alleen werken wanneer de maximale tax benefit exact op closing beschikbaar is. Timing en builder administration kunnen de cash flow veranderen.
Maak down-payment assets veiliger wanneer closing dichterbij komt
Een flexible five-year goal kan meer volatility dragen dan een firm purchase binnen een jaar. Verlaag risk op het bedrag dat werkelijk voor closing nodig is. Dit is geen stock-market prediction maar liability matching. De buyer moet niet afhankelijk zijn van een toevallig goede beursmaand om de lawyer en lender te kunnen betalen.
Debt service is even belangrijk als account balances
Canadian lenders gebruiken onder meer GDS/TDS en qualifying rates; een simpele consumer DTI vervangt die underwriting niet. De Debt-to-Income Ratio Calculator kan wel household pressure zichtbaar maken. Een $700 monthly auto loan verminderen kan soms meer affordability creëren dan hetzelfde geld aan de down payment toevoegen.
Bereken de savings gap terug vanaf de closing date
Als totaal $80.000 nodig is en je hebt $48.000, ontbreekt $32.000. Over 24 maanden is dat circa $1.333 per maand zonder market return. Gebruik de Savings Goal Calculator. Wanneer de monthly target niet haalbaar is, zijn later kopen, goedkoper kopen of income verhogen eerlijkere oplossingen dan extra equity risk nemen.
Houd na closing een emergency fund buiten de woning
Homeowners betalen appliances, repairs en deductibles zelf. Run de Emergency Fund Calculator opnieuw met de toekomstige homeowner expenses. Home equity is illiquid en een line of credit is niet gegarandeerd wanneer employment of income juist verslechtert.
Een praktische volgorde voor veel first-time buyers
Bepaal eerst een durable home budget, bescherm een minimum cash reserve, open en fund de FHSA, behoud waardevolle employer retirement matches, bouw additional safe down-payment money in TFSA of andere geschikte accounts en beslis dichter bij purchase hoeveel HBP je echt nodig hebt. New-build buyers controleren GST/HST rebate afzonderlijk. Zo laat je tax programs een goed plan versterken in plaats van het huisbudget dicteren.
Conclusie: combineer de voordelen, maar laat ze niet de woning kiezen
FHSA, $60.000 HBP, $7.000 new TFSA room, de GST/HST rebate en 30-year insured amortization geven 2026 buyers veel flexibiliteit. De beste purchase is nog steeds een woning die ook na closing een emergency buffer en sustainable monthly budget overlaat.
Gebruik Down Payment, Home Affordability, Mortgage, Amortization, Savings Goal en Emergency Fund calculators met je eigen cijfers en controleer current CRA-, lender-, insurer- en provincial rules. Dit is educatieve informatie, geen persoonlijk tax-, mortgage-, legal- of investment advice.
Betrouwbare bronnen
- CRA — First Home Savings Account (FHSA)
- CRA — FHSA contributions and participation room
- CRA — Home Buyers’ Plan
- CRA — 2026 TFSA contribution room
- FCAC — How much you need for a down payment
- FCAC — Buying a home
- Department of Finance Canada — 30-year amortization and insured-mortgage reforms
- CRA — First-time home buyers’ GST/HST rebate