 Wael.T
Confronta Betterment e Wealthfront nel 2026 per fee, piccoli balance, tax-loss harvesting, direct indexing, CFP, IRA, cash e transfers.
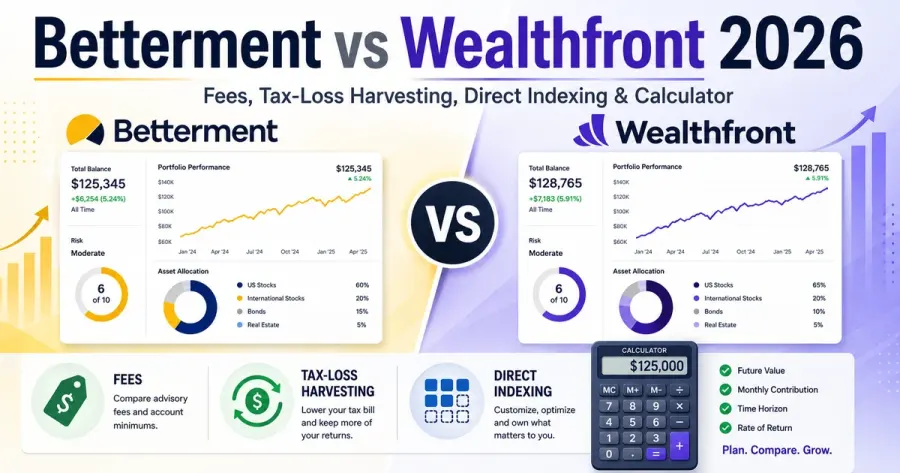
Betterment e Wealthfront restano due dei robo-advisor più riconoscibili negli Stati Uniti. Entrambi pubblicano 0,25% annuo per il core automated portfolio, ma la pricing non è realmente uguale sui piccoli balances. Sopra $100.000 emergono differenze strategiche: Betterment punta su goals, tax coordination e accesso opzionale a CFP professionals; Wealthfront su software, tax-loss harvesting e U.S. Direct Indexing nei taxable accounts.
Perché Betterment vs Wealthfront resta una ricerca ad alta intenzione
Il robo-advisor è pensato per chi vuole diversification senza scegliere ogni ETF, ribilanciare manualmente e gestire tutte le distribuzioni. Il valore è automation e disciplina, non una promessa di battere il market.
Con lo stesso headline 0,25%, la scelta dipende da thresholds, tax tools, human advice, direct indexing, minimums e migration. Account size cambia la risposta.
Betterment può costare più di 0,25% su piccoli account
Sotto $24.000 eligible household balance, Betterment applica $5/month se recurring deposits sono inferiori a $200 mensili. Raggiungendo $24.000 o impostando $200+ recurring, passa alla pricing 0,25% annuale.
$60/anno su $5.000 equivalgono a 1,2% prima dei fund costs. Con $200/month, lo stesso investor può qualificarsi per 0,25%.
Wealthfront ha un core fee più lineare
Wealthfront pubblica 0,25% annual advisory fee sul suo Automated Investing Account e un minimum standard di $500.
Su $5.000 sono circa $12,50, su $20.000 $50, su $100.000 $250 prima degli ETF expense ratios.
Usa l’Investment Calculator per il fee drag
Inserisci stessa pre-fee return nell’Investment CalculatorROI calcolatore e sottrai advisory e fund costs. Questo isola il costo controllabile.
Quando Betterment arriva a 0,25%, il confronto deve spostarsi su features e behavior.
Gli ETF costano anche dentro un robo-advisor
Betterment dichiara che i fund-level expenses sono addizionali; Wealthfront utilizza anch’essa ETFs e securities con embedded costs.
Confronta advisory fee + weighted fund expense. DIY elimina solo la layer di gestione.
Betterment offre una via più chiara al human advice
Premium richiede attualmente $100.000 eligible investing balance e costa 0,65% sui primi livelli, includendo CFP access. Fee reductions si applicano a certe porzioni oltre $1 million.
Può essere utile per retirement, stock compensation e household planning. Se non userai advisors, la higher fee può non avere senso.
Wealthfront aggiunge U.S. Direct Indexing da $100.000
Eligible taxable accounts possono detenere individual U.S. stocks e completion exposure invece di rappresentare tutto con un solo broad ETF.
Più tax lots possono creare più harvesting opportunities. Il servizio è incluso nel 0,25% del core account.
Tax-loss harvesting non è free return
La realized loss può compensare gains e parte dell’ordinary income entro le regole, ma il valore dipende da tax bracket e future taxes.
High-income taxable investor e Roth-only saver non ricevono lo stesso beneficio.
Wash sales possono nascere fuori dalla platform
Un external brokerage o spouse account può comprare un substantially identical security vicino al harvest e influenzare la tax treatment.
Betterment lo segnala nei disclosures; il limite household vale in generale anche per Wealthfront.
Gli historical SEC cases mostrano operational risk
Wealthfront ha risolto nel 2018 un SEC matter relativo a historical disclosures e TLH compliance. Betterment ha risolto nel 2023 un SEC matter su historical TLH statements, software e compliance.
Non sono previsioni sul servizio corrente. Ricordano che software e tax estimates possono avere limiti.
Betterment Tax Coordination può migliorare asset location
Con taxable, traditional IRA e Roth accounts, Betterment può coordinare dove collocare asset classes per cercare migliore tax efficiency.
Con un solo account il benefit è molto più piccolo.
Wealthfront è adatto a chi preferisce software e autonomia
Planning e portfolio management sono fortemente automatizzati. Chi non vuole meetings può apprezzarlo.
Altri investors preferiscono human guidance durante bear markets. Behavioral coaching può avere valore reale.
Esempio: $5.000 e $50 al mese
Betterment resta sotto le thresholds e può applicare $5/month. Wealthfront resta 0,25%.
Non aumentare contributions solo per evitare una fee se il budget non lo consente.
Esempio: $25.000 IRA
Entrambi costano circa 0,25%; TLH non è un criterio centrale in un IRA.
Annual advisory cost è circa $62,50 prima dei fund expenses.
Esempio: $100.000 taxable
Betterment Digital è 0,25%; Premium 0,65%. Wealthfront 0,25% con Direct Indexing eligible.
Tax needs e planning complexity devono guidare la scelta.
Esempio: $500.000 household
0,25% sono circa $1.250/anno; 0,65% circa $3.250. Betterment Premium deve giustificare circa $2.000 extra.
Su questo balance, after-tax modeling è essenziale.
Direct indexing complica l’exit
Molti individual stocks generano molti tax lots. Future transfer può essere più difficile; una liquidation può realizzare gains.
Considera portability prima di attivare la feature.
Betterment ha una outbound transfer fee
La fee attuale pubblicata è $75 per investing account trasferito. Multiple registrations possono moltiplicare l’importo.
Forced sales possono essere fiscalmente più costose della fee stessa.
Cash products vanno confrontati separatamente
Betterment Cash Reserve e Wealthfront Cash Account hanno variable APY e partner banks. Un migliore cash rate temporaneo non decide il robo portfolio.
Emergency cash e long-term investing hanno criteri diversi.
SIPC non protegge dal market decline
SIPC può proteggere missing customer assets in certe brokerage failures entro le regole. Non copre stock losses.
Market risk resta dell’investor.
DIY è il terzo competitor
Un investor disciplinato può comprare broad ETFs da solo e risparmiare 0,25%, circa $1.250 su $500.000.
Ma prende in carico rebalancing, tax management e behavior.
Cosa verificare prima dell’apertura
Conferma live pricing, small-balance rules, ETF expenses, TLH, direct indexing threshold, Premium, supported accounts e transfer fees.
Definisci anche taxable vs retirement account.
Conclusione: Wealthfront è spesso più economico per piccoli account inattivi; Betterment offre una strada più forte verso human advice
Sotto $24.000 senza $200 recurring, Wealthfront 0,25% può essere molto meno costoso dei $5/month Betterment. Dopo la threshold, core fees convergono. A $100.000, Direct Indexing e CFP advice rappresentano scelte diverse.
Usa il calculator con balance, contributions e horizon reali. Questo contenuto è educativo, non investment o tax advice personale.
La differenza tra taxable account e IRA cambia quasi tutto
Molti confronti online enfatizzano Tax-Loss Harvesting, ma questa feature è principalmente collegata ai taxable accounts. Se il tuo balance è tutto in Traditional IRA o Roth IRA, la decisione dovrebbe concentrarsi su allocation, fund costs, automation, beneficiary administration e withdrawal planning. Scegliere Wealthfront solo per Direct Indexing quando non hai taxable assets significa pagare attenzione a una funzione che non userai.
Al contrario, un professional con large taxable equity compensation può considerare tax technology una parte centrale del servizio. Prima di confrontare brands, etichetta ogni dollar bucket: taxable, tax-deferred, Roth o cash. Il value proposition cambia per ciascuno.
Recurring deposits possono essere più importanti del robo-advisor
Un investor che versa $500 ogni mese per vent'anni probabilmente accumula molto più patrimonio di chi sceglie la piattaforma perfetta ma investe in modo irregolare. Betterment usa proprio una recurring-deposit threshold nella sua pricing, mentre Wealthfront facilita automatic deposits. L'automazione può quindi avere valore comportamentale oltre al fee calculation.
Usa il Savings Goal Calculator per definire una contribution sostenibile. Se l'obiettivo richiede $650 al mese, la differenza tra $600 e $650 di savings rate può avere un impatto maggiore di diversi basis points di advisory fee.
Portfolio customization può ridurre o aumentare il vantaggio fiscale
Betterment permette custom portfolios e Wealthfront consente di modificare allocations e scegliere tra numerosi funds. La personalizzazione è utile quando esiste una reasoned investment policy, ma eliminare asset classes o aggiungere funds sovrapposti può cambiare diversification, tracking e tax-harvesting opportunities. Più choice non significa automaticamente better portfolio.
Prima di personalizzare, scrivi la ragione economica di ogni deviazione dal recommended portfolio. Se la risposta è semplicemente “questo ETF è salito molto quest'anno”, probabilmente stai introducendo performance chasing.
Large transfers richiedono un tax-aware transition plan
Trasferire $400.000 di appreciated securities a un robo-advisor non significa necessariamente venderle tutte il primo giorno. Chiedi come la piattaforma gestisce transferred securities, capital-gains budgets e gradual diversification. Una immediate liquidation può creare una tax bill molto più grande della annual advisory fee.
Per concentrated stock ricevuto da employer compensation, estate o founder equity, può essere utile tax advice indipendente prima della migration. Robo automation è potente dopo che la transition strategy è stata definita, ma non sostituisce sempre una decisione fiscale personalizzata.
La migliore piattaforma è quella che riduce gli errori reali
Se Wealthfront ti aiuta a non fare market timing, il suo valore supera la semplice fee. Se Betterment Premium ti impedisce di prendere una decisione pensionistica sbagliata, il higher price può essere giustificato. Se invece sei un disciplined DIY investor, entrambi possono essere servizi non necessari.
Misura quindi il confronto in base ai problemi che vuoi eliminare: procrastination, tax complexity, rebalancing, lack of planning o behavioural panic. Pagare per una soluzione a un problema che non hai è una forma di cost drag.
Confronta Betterment e Wealthfront con l’Investment Calculator
Fonti / Riferimenti ufficiali
- Betterment — Pricing and investing fees
- Betterment — Detailed fee schedule
- Betterment — Tax-loss harvesting disclosure
- Betterment — Tax-loss harvesting methodology
- Wealthfront — Pricing
- Wealthfront — Form ADV client brochure, May 2026
- Wealthfront — US Direct Indexing
- Wealthfront — Tax-Loss Harvesting
- SEC — Betterment tax-loss harvesting enforcement action
- SEC — Wealthfront robo-adviser enforcement action
- SIPC — Investor protection